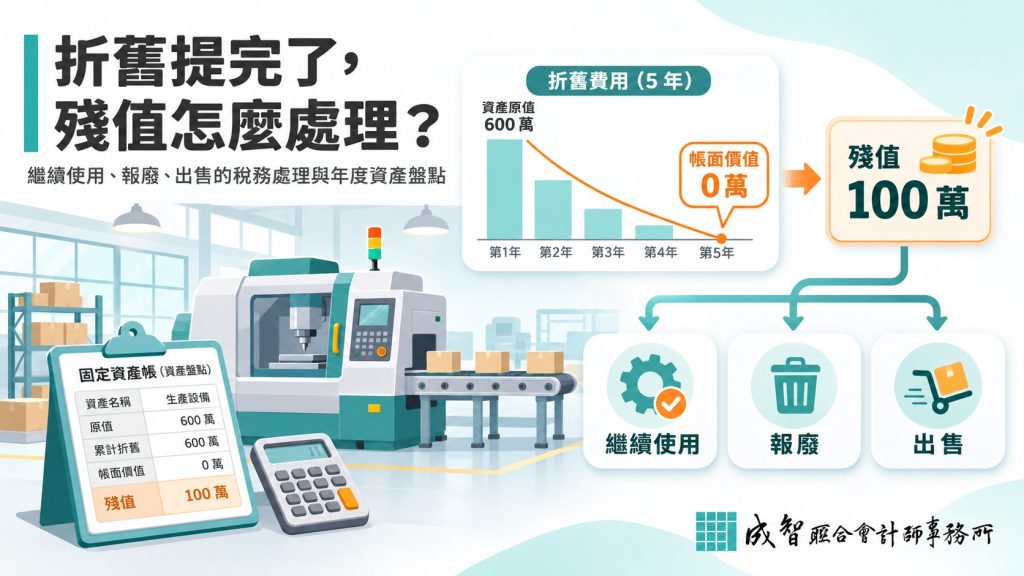
每到年底盤點,成智在協助企業整理財產目錄時,常會遇到這樣的畫面:一條使用了五、六年的生產線設備,折舊早已提列完畢,帳上卻還留著一筆金額。經營烘焙工坊十多年的老闆看著報表問我們:
「折舊都提完了,帳上剩下的這筆殘值,是不是直接沖掉就好?」
這是很常見、也很合理的疑問。不過殘值的處理方式,取決於資產「現在的狀態」:設備還在使用、已經報廢,或是轉賣給他人,在所得稅與營業稅上各有不同的處理方式。只要依實際狀態入帳,並留下足以說明的紀錄,這筆殘值反而能成為企業掌握資產效益、合法認列損益的管理工具。
本文依《所得稅法》與《營利事業所得稅查核準則》(以下簡稱查核準則),帶您釐清三種情況的稅務處理,並整理報廢時最需要的存證清單與年度資產盤點 SOP。
一、情境解析:折舊提完了,為什麼帳上還有一筆錢?
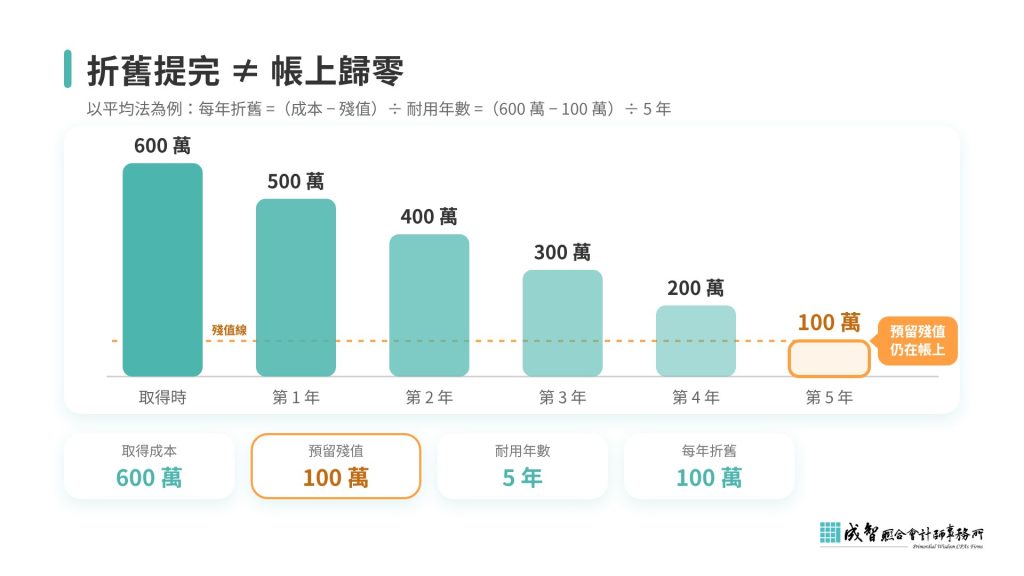
折舊的本質,是把設備的成本分攤到它實際使用的年度。依查核準則第 95 條第 7 款,固定資產若有可預計的殘值,應先從成本中扣除殘值,再以餘額計算每年折舊。也就是說,從購入的那一天起,帳上就預留了一筆殘值,耐用年數屆滿時,它自然會留在帳上。
以一條成本 600 萬元的生產線為例,假設耐用年數 5 年、預留殘值 100 萬元,採平均法提列折舊:
| 項目 | 金額 | 說明 |
| 取得成本 | 600 萬元 | 購入設備的總成本 |
| 預留殘值 | 100 萬元 | 預估耐用年數屆滿時仍可回收的價值 |
| 每年折舊 | 100 萬元 | (600 萬 − 100 萬)÷ 5 年 |
| 5 年累計折舊 | 500 萬元 | 耐用年數屆滿時已提列的折舊總額 |
| 未折減餘額 | 100 萬元 | 成本減累計折舊,也就是帳上剩下的殘值 |
帳上這 100 萬元代表一項實體資產仍然存在。如果設備其實還在運轉,或早已清運、賣出,帳面卻沒有同步更新,就會出現「帳實不符」:財產目錄與現場對不起來,報廢損失或處分收益也可能在查核時難以說明。所以處理殘值的第一步,是先確認設備現在的狀態。
💡 名詞小辭典|殘值與未折減餘額:「殘值」是預估資產耐用年數屆滿時還能回收的價值;「未折減餘額」是取得成本扣除累計折舊後的帳面金額。耐用年數屆滿、折舊提足時,兩者金額相同。耐用年數則依財政部〈固定資產耐用年數表〉的規定認定。
二、法規解析:三種狀態,三種稅務處理
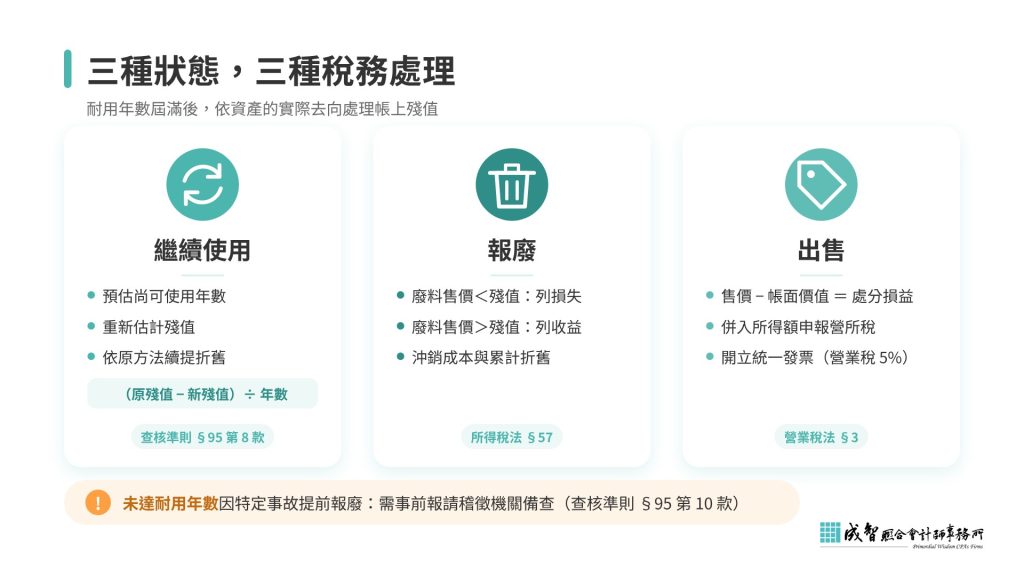
固定資產耐用年數屆滿之後,常見的去向有三種。各自的法規依據與稅務效果整理如下:
| 資產狀態 | 法規依據 | 帳務處理 | 稅務效果 | 關鍵文件 |
| 繼續使用 | 查核準則第 95 條第 8 款 | 得自行預估尚可使用年數、重新估計殘值,按原方法繼續提列折舊 | 未來年度可繼續認列折舊費用 | 使用狀況與年數評估紀錄、更新後的財產目錄 |
| 報廢 | 所得稅法第 57 條 | 沖銷資產成本與累計折舊 | 廢料售價低於預留殘值的差額列損失;高於殘值的部分列收益 | 現場照片、清運紀錄、回收單據、變賣憑證 |
| 出售 | 所得稅法、營業稅法第 3 條 | 沖銷資產成本與累計折舊,認列處分損益 | 售價高於帳面價值為處分利益,低於則為處分損失;並應開立統一發票 | 買賣合約、統一發票、收款紀錄 |
「免報備」不等於「免證明」
許多企業主聽過「資產報廢要先向國稅局報備」,這句話只說對了一半。依查核準則第 95 條第 10 款,需要事前報請稽徵機關備查的,是「因特定事故未達耐用年數而毀滅或廢棄」的資產;若能提出會計師查核簽證報告,或事業主管機關出具的監毀證明,也可以核實認定。
已達耐用年數、折舊也已提足的資產,報廢時無須事前報備。但這並不代表什麼都不用準備:稽徵機關查核時,仍會請企業說明資產確實已經報廢、廢料收入是否如實入帳。免報備,不等於免證明,完整的存證文件才是報廢損失能被認列的基礎。
三、合規方案:三種情況的帳務處理與存證清單
情況一:繼續使用——重新估計年數與殘值,延續折舊效益
設備保養得好,超過耐用年數仍能穩定運作,是很常見的情況。查核準則第 95 條第 8 款允許企業自行預估尚可使用的年數,並重新估計殘值,再依原本的折舊方法繼續提列。以平均法為例,計算方式是:
每年續提折舊 =(原預留殘值 − 重新估計的殘值)÷ 估計尚可使用年數
延續前面的例子:原預留殘值 100 萬元,經評估還能再用 4 年,屆時殘值約 20 萬元,則未來 4 年每年可提列折舊(100 萬 − 20 萬)÷ 4 = 20 萬元。設備仍在為企業創造產值,這段期間的成本也能繼續反映在帳上。
這是「得」適用的規定,企業可以依實際需要選擇。若不重新估計,殘值會留在帳上,等日後報廢或出售時再一併處理。決定續提時,建議留下評估紀錄:設備目前的使用狀況、維修或廠商評估資料,以及估計年數與殘值的依據。
情況二:報廢——以廢料收入對照預留殘值
依所得稅法第 57 條,資產在耐用年數屆滿、折舊提足後毀滅或廢棄,判斷方式是比較「廢料售價」與「預留殘值」:
- 廢料售價低於殘值:不足的部分列為當年度報廢損失。例如帳上殘值 100 萬元,回收商以 5 萬元收購廢料,可認列報廢損失 95 萬元。
- 廢料售價高於殘值:超過的部分列為當年度收益。例如設備續用 4 年後,帳上殘值剩 20 萬元,回收商以 25 萬元收購,超過的 5 萬元列為收益。
以第一個例子來看,報廢時的分錄如下(廢料收入以未稅金額表示):
| 會計科目 | 借方 | 貸方 |
| 累計折舊—機器設備 | 500 萬元 | |
| 現金(廢料收入) | 5 萬元 | |
| 處分資產損失(報廢損失) | 95 萬元 | |
| 機器設備 | 600 萬元 |
廢料出售給回收商,同樣屬於銷售貨物,應依規定開立統一發票。另外,若設備還沒到耐用年數就因特定事故毀損報廢,需事前報請稽徵機關備查,或以會計師查核簽證報告、監毀證明核實認定,才能以未折減餘額列為損失。
情況三:出售——售價與帳面價值的差額,就是處分損益
汰舊換新時,舊設備常會轉賣給同業或二手設備商。出售時,以售價減除帳面價值(未折減餘額),計算處分損益:
- 售價高於帳面價值:帳上殘值 100 萬元,以 150 萬元(未稅)售出,產生處分利益 50 萬元,併入當年度所得額申報營利事業所得稅。
- 售價低於帳面價值:同一台設備若以 80 萬元售出,則認列處分損失 20 萬元。
營業人出售使用過的設備,屬於營業稅法第 3 條所稱的銷售貨物,應開立統一發票並報繳營業稅。以上例 150 萬元的售價計算,銷項稅額為 7.5 萬元,含稅總價 157.5 萬元。若買方是股東、員工或關係企業,售價建議參考市場行情,並保留估價或比價資料,讓交易條件經得起檢視。發票開立的基本規則,可參考〈發票開立懶人包〉。
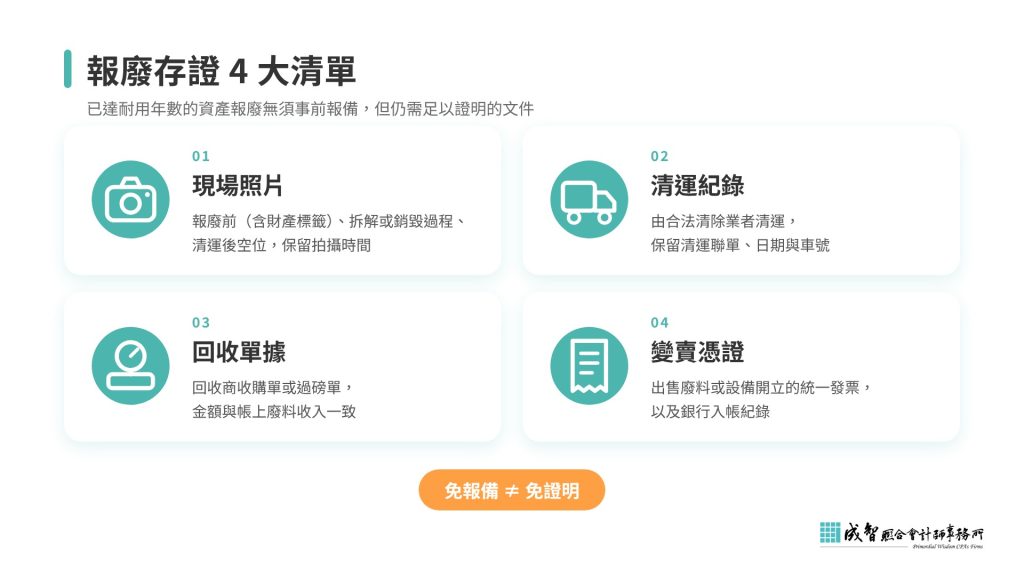
報廢存證 4 大清單
資產報廢後,實體已不存在,稽徵機關能依據的就是當時留下的紀錄。建議依下列清單準備:
- 現場照片:拍下報廢前的設備(含財產標籤或序號)、拆解或銷毀過程,以及清運後的空位,照片保留拍攝時間。
- 清運紀錄:由合法清除業者清運,保留清運聯單、清運日期與車號。
- 回收單據:回收商開立的收購單或過磅單,金額應與帳上的廢料收入一致。
- 變賣憑證:出售廢料或設備所開立的統一發票,以及銀行入帳紀錄。
此外,建議搭配內部的報廢簽核單,記錄報廢原因、核准人與日期。這些文件依《稅捐稽徵機關管理營利事業會計帳簿憑證辦法》,會計憑證至少保存 5 年、帳簿至少保存 10 年,與當年度帳冊一起歸檔,日後查詢最方便。
四、年度資產盤點 SOP:5 步驟讓帳實相符
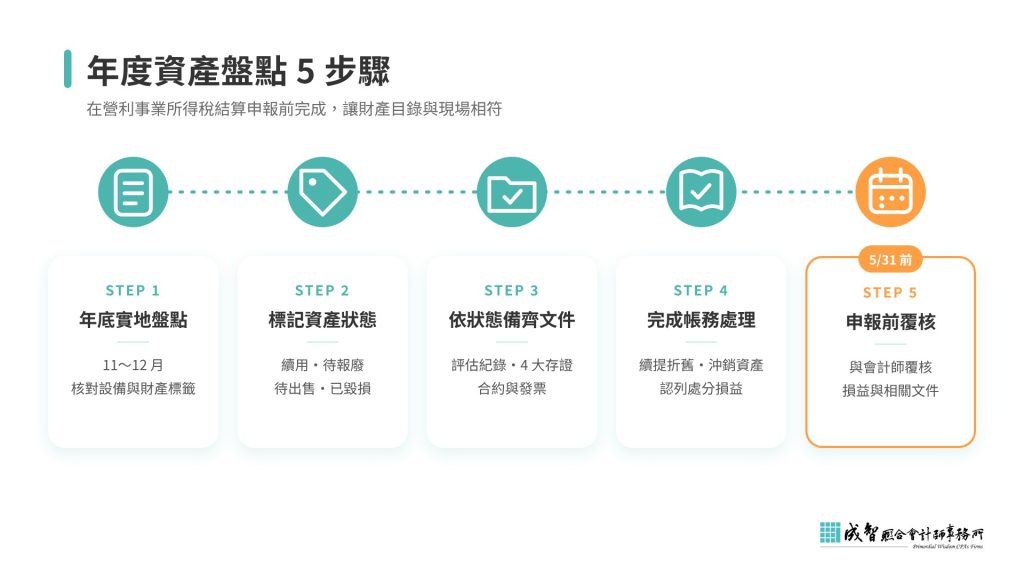
殘值處理最順暢的時機,是在年度結算前一併完成盤點。以下 5 個步驟,可以作為企業每年固定執行的流程:
- 年底實地盤點:每年 11~12 月,以財產目錄逐項核對現場設備與財產標籤。
- 標記資產狀態:將每項資產分為「繼續使用」「待報廢」「待出售」「已毀損或遺失」四類,特別留意已達耐用年數的項目。
- 依狀態備齊文件:續用者準備年數與殘值評估紀錄;報廢者準備 4 大存證;出售者準備合約、發票與收款紀錄。
- 完成帳務處理:依狀態續提折舊、沖銷資產或認列處分損益,並同步更新財產目錄。
- 結算申報前覆核:在 每年 5 月 31 日營利事業所得稅結算申報截止前,與會計師一起覆核報廢損失、處分損益與相關文件。
盤點時若發現設備需要汰舊換新,也可以一併評估投資抵減的適用空間,例如購置智慧機械或節能設備,相關條件可參考〈企業租稅優惠怎麼用?4 大抵稅工具的合規申請指南〉。帳實相符的財產目錄,同時也是財務報表健全的基礎,有助於企業日後向銀行融資或規劃上市櫃(延伸閱讀:〈企業整帳的好處〉)。
常見問題 FAQ
Q1:折舊提完了,可以直接把帳上的殘值沖掉嗎?
不建議。殘值代表資產仍在帳上,應依實際狀態處理:還在使用就續留或重估後續提折舊;已報廢就依廢料收入認列損失或收益;已出售就認列處分損益並開立發票。沒有對應事實與文件的沖銷,在查核時較難說明。
Q2:已達耐用年數的資產報廢,需要事先向國稅局報備嗎?
不需要。查核準則第 95 條第 10 款的事前報備規定,適用於因特定事故未達耐用年數而毀滅或廢棄的資產。已達耐用年數者雖無須事前報備,仍應保留照片、清運紀錄、回收單據等文件,以證明資產確實已報廢。
Q3:設備還沒到耐用年數就壞了,可以提前報廢嗎?
可以。因特定事故未達耐用年數而毀滅或廢棄,應事前報請稽徵機關備查,或依會計師查核簽證報告、事業主管機關的監毀證明核實認定,再以未折減餘額列為當年度損失;若有廢料售價收入,售價應列為收益。
Q4:耐用年數屆滿後,一定要重新估計殘值嗎?
不一定。查核準則第 95 條第 8 款是「得」適用的規定,企業可自行預估尚可使用年數並重新估計殘值後續提折舊,也可以選擇讓殘值留在帳上,待日後報廢或出售時再處理。選擇續提時,建議保留評估依據。
Q5:舊設備賣給員工或股東,也要開發票嗎?
要。營業人出售固定資產屬於銷售貨物,不論買方是誰,都應開立統一發票並報繳營業稅。賣給內部人員或關係人時,售價建議參考市場行情並保留比價資料,避免交易條件引起疑義。
Q6:報廢的照片和單據要保存多久?
依《稅捐稽徵機關管理營利事業會計帳簿憑證辦法》,會計憑證應於年度決算程序辦理終了後至少保存 5 年,帳簿至少保存 10 年。報廢照片與清運、回收單據屬於支持憑證的佐證資料,建議與當年度憑證一起歸檔,並做好電子備份。
參考資料
- 財政部稅務入口網,〈營利事業列報折舊費用應注意那些事項?〉
- 財政部稅務入口網(營利事業所得稅節稅手冊),〈那些費用或損失必須向稅捐稽徵機關報備〉
- 全國法規資料庫,〈所得稅法第 51 條〉(固定資產折舊)
- 全國法規資料庫,〈所得稅法第 57 條〉(固定資產毀滅或廢棄)
- 全國法規資料庫,〈營利事業所得稅查核準則第 95 條〉(折舊)
- 全國法規資料庫,〈加值型及非加值型營業稅法第 3 條〉(銷售貨物之定義)
- 財政部主管法規共用系統,〈固定資產剩餘年數之換算及新表適用期限補充規定〉
🌿 成智會計師的話
「一台設備陪著企業走過好幾個年頭,帳上那筆殘值,記錄的是它最後一段旅程。不論選擇繼續使用、報廢或出售,只要依實際狀態處理、留下完整紀錄,帳面就能與現場相符,每一筆損益也都經得起檢視。
成智聯合會計師事務所陪伴企業從年度資產盤點、報廢文件準備,到汰舊換新的租稅優惠評估,把資產管理變成經營決策的助力。若您正準備年底盤點,或對帳上的老舊資產有疑問,誠摯邀請您與我們聊聊。」
—— 成智聯合會計師事務所 執業會計師團隊
📥 讀者洽詢與專業諮詢表單
為了提供您最精準的協助,請填寫以下資訊,成智專業團隊將主動與您聯繫。
