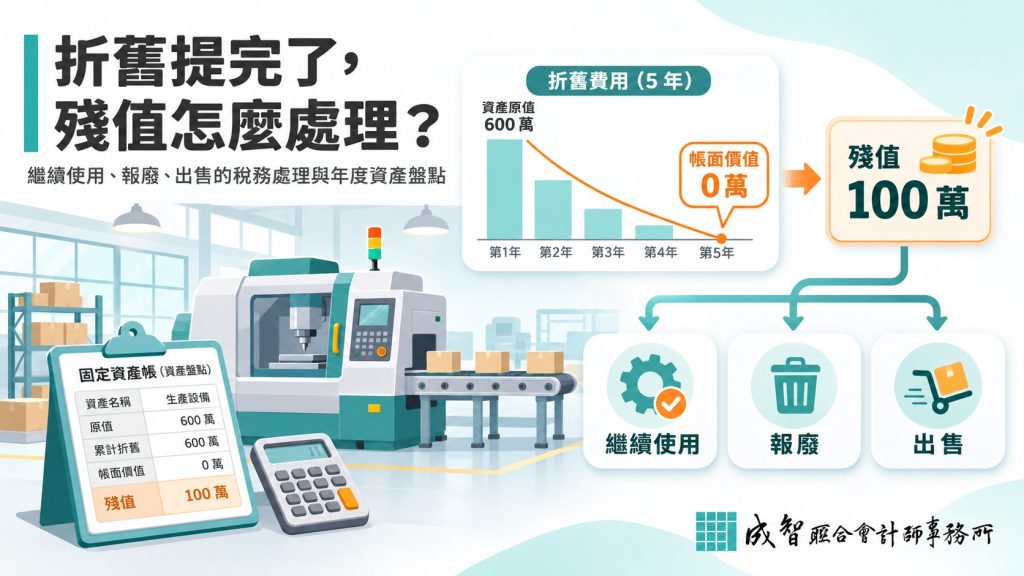
固定資產耐用年數屆滿、折舊提足後,帳上仍留有預留殘值。成智會計師依所得稅法第 57 條與查核準則第 95 條,說明繼續使用的重估續提、報廢的損失或收益認列、出售的處分損益與發票開立,並整理報廢存證 4 大清單與年度資產盤點 5 步驟。
企業借款付息、同時把資金無息或低息借給股東或關係企業時,相當於貸出款項的利息依查核準則第 97 條第 11 款不予認定,還可能依所得稅法第 24 條之 3 設算利息收入。成智會計師以國稅局案例與試算,說明三條規定的分工,並整理資金往來管理 5 步驟 SOP。
自 112 年度起,自有不動產租賃(6811-12)與不動產轉租賃(6811-13)不再適用擴大書審。成智會計師以國稅局公布的實際案例,拆解行業代號、同業利潤標準與帳證管理的關鍵,並整理申報前 4 步驟健檢 SOP,讓租賃收入穩健、合規地入帳。
台灣進口關稅平均名目稅率 6.31%,但實質稅率僅 0.99%。成智會計師帶您拆解稅率結構差異、剖析進口到岸成本,並提供 4 步驟稅務管理 SOP,讓稅務成為企業拓展跨國版圖的穩健助力。
保險經紀人收到 100 萬佣金,營業稅到底該繳 5 萬還是 2 萬?成智會計師完整拆解《營業稅法》第 11 條專屬本業(2%)與非專屬本業(5%)差異,提供實務試算與申報 SOP 檢核表,助企業穩健合規、守護營運現金流。

許多人以為人壽保險指定受益人就能 100% 免納遺產稅。成智聯合會計師事務所帶您深入理解「實質課稅原則」,解析國稅局重點審查的 5 大保單特徵與補稅裁罰界線,助您合法規劃家族資產傳承,讓稅務成為管理的助力。

保險規劃不只是購買商品,更是家族資產配置的重要一環。成智聯合會計師事務所秉持專業與溫暖,提供深度的保單稅務審查與家族資產健康檢查。我們協助您理清潛在的稅務疑慮,讓精確的合規管理成為財富傳承的堅實助力。歡迎與成智聯繫,讓我們為您的資產安全穩健把關。
突發健康危機總讓家人措手不及?遺產稅規劃不只是節稅,更是對家人的責任。成智會計師帶您破解遺產稅申報時效與生前移轉迷思,並提供資產傳承 SOP(建立財產清冊、檢視保單、評估贈與),協助您提早預留流動資金,讓財富與愛安穩傳承。
網紅平台廣告分潤、海外訂閱與打賞如何報稅?成智會計師為網路創作者白話解析財政部最新課稅規範。掌握表演人 45% 必要費用率與跨境收入 50% 簡易認定原則,並在 115 年 6 月 30 日免罰期限前完成補報。讓稅務成為您個人品牌的管理助力!
報稅季的資產兩難:租屋報稅,真的是零和博弈嗎? 五月綜所稅申報季再次到來。在實務諮詢中,我們經常遇到這樣的商業 […]
