非營利團體舉辦售票展演、販售文創周邊,屬銷售貨物或勞務,依營業稅法第 6 條第 2 款仍應報繳營業稅。成智會計師解析收入性質的判斷方式、407 繳款書的五聯用途與次月 15 日繳納期限,並整理活動前、中、後的三段式管理與申報 4 步驟。
收到國稅局輔導開立統一發票的公文?請放寬心,這是品牌邁向規模化的必經里程碑。成智聯合會計師為餐飲創辦人解析 4 大評估重點、進項稅額扣抵關鍵與平穩接軌 SOP,讓稅務成為經營管理的扎實後盾。
旅行社若只是代餐飲業者銷售餐券,並非為辦理旅遊所需,就不屬於旅行業法定業務,不得開立旅行業代收轉付收據,應就收取的全額開立統一發票。成智會計師以國稅局案例解析兩種憑證的界線、複合式商品的拆單方式,並整理開立錯誤時的補正方式與 5 步驟 SOP。
當發票「尚未申報」且「未交付買受人」時,直接作廢重開是最單純的。但如果發票「已經申報」或「對方已經入帳」,強行作廢反而會造成雙方帳務不對稱,甚至引發國稅局的系統勾稽異常。這時,「折讓單」就扮演了「逆向修正」的角色。它不需要否定原有的交易(作廢),而是以「負項」的方式,誠實記錄交易金額的減少。這展現了企業對帳務處理的嚴謹度,也是法規賦予我們調節營業稅(VAT)的合法權利。
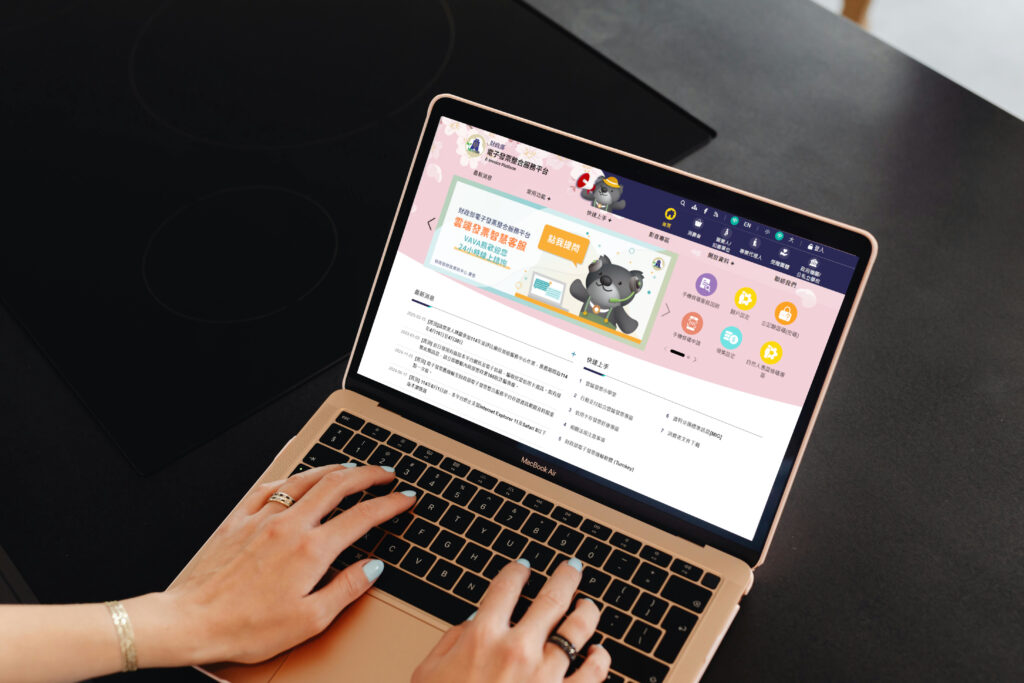
隨著電子發票的普及,許多企業選擇電子發票來提升效率和符合政策。然而對於初次申請的公司,申請電子發票字軌是一項挑戰。本篇說明申請流程,幫助您順利完成申請。
在現代零售商業中,賣場或商場常以「專櫃」或「合作店」形式引進品牌進駐,但這兩種模式在發票開立和稅務存在根本差異,混淆適用可能遭裁罰。
在公司營運初期,規模尚未擴大,或尚未導入電子發票時,可能會選擇以手開發票的方式作業。然而,人工處理難免會發生筆 […]
開發票的狀況千百種,有些看似不經意的微小錯誤,當國稅局來查帳時,小問題往往會變成大麻煩!以下我們透過一些簡單的 […]
發票是稅務機關課稅的重要依據,若未依規定開立,可能涉及逃漏稅等違法問題,正確開立發票不僅能確保財務合規,還能避免不必要的稅務風險。
