在台灣經營人氣餐飲、甜品豆漿、麵食小吃或手搖飲體系,許多創辦人在門市生意蒸蒸日上時,心中往往帶著一絲困惑:
「我們一開始登記為性質特殊的小規模營業人,為什麼在門市引進叫號機或外送系統後,會收到國稅局輔導使用統一發票的公文?」
收到公文的當下,不必感到焦慮。在實務上,這往往意味著您的品牌已具備相當的市場規模與營運動能,是事業從「個人小店」邁向「品牌化、連鎖化」的重要里程碑。
了解稅制規範並提前做好準備,就能化被動為平穩接軌,讓稅務規劃成為支持門市穩健擴展的基石。
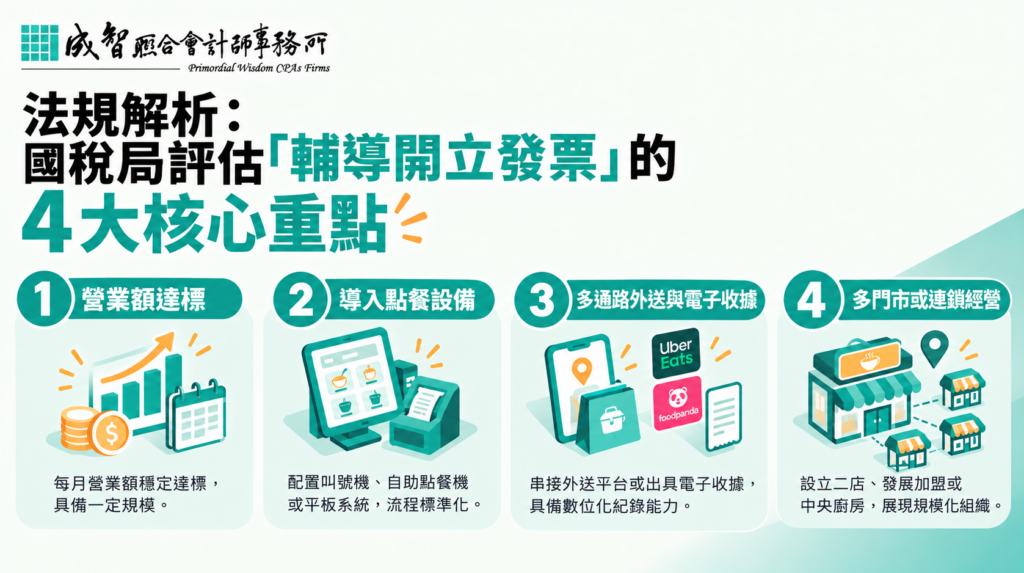
法規解析:國稅局評估「輔導開立發票」的 4 大核心重點
依據現行《營業稅法》與財政部相關要點,小規模營業人開立統一發票的起徵基準通常以平均每月銷售額新臺幣 20 萬元為界。過去,豆漿店、冰果店、麵食館等營業性質特殊的餐飲業,在特定條件下享有 1% 查定課徵。
隨著餐飲市場經營型態升級,稽徵機關的評估標準已從純粹的「行業別」,轉向檢視「實質營業規模」與「科技管理能力」。若店家具備以下營運特徵,便會進入國稅局評估是否導入統一發票的觀察名單:
- 重點 1:每月營業額穩定達標
門市翻桌率高、排隊人潮穩定,或電子支付與外送平台金流顯示平均月營業額已具備一定規模。 - 重點 2:引進現代化點餐與流程管理設備
門市開始配置電腦叫號取餐機、自助點餐機或平板點餐系統。在實務認定上,這代表門市營運流程已標準化,具備操作開票設備的資訊能力。 - 重點 3:開通多通路外送與電子收據
與 UberEats、Foodpanda 等外送平台串接,或現場出具熱感應明細單據,顯示金流與數據已具備數位化記錄能力。 - 重點 4:多門市或中央化連鎖經營
設立二店、發展加盟體系、或設立中央廚房統一配送原物料,展現成熟且具規模的組織型態。
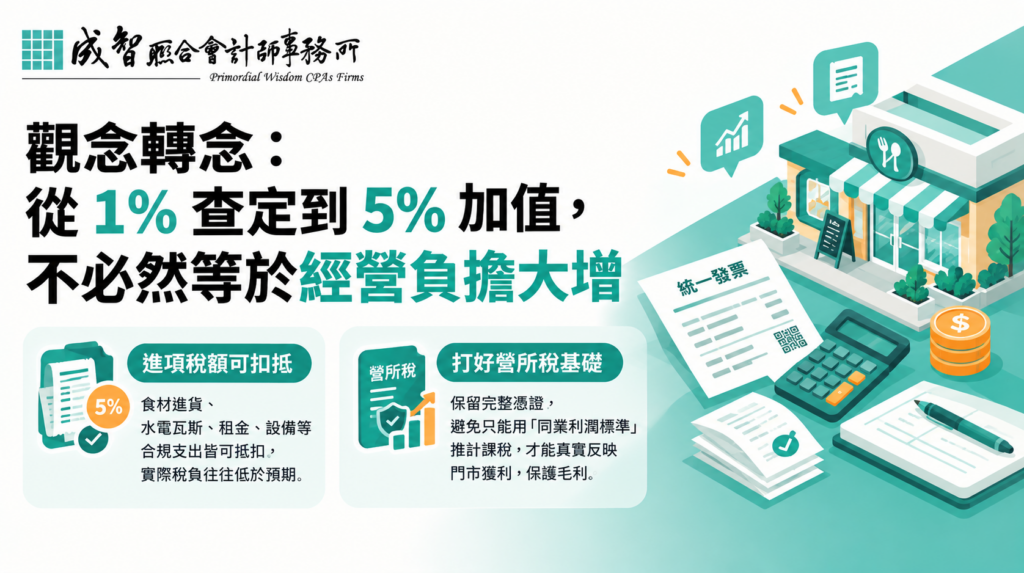
觀念轉念:從 1% 查定到 5% 加值,不必然等於經營負擔大增
許多餐飲夥伴初接獲輔導時,常擔心「營業稅率從 1% 變成 5%」會侵蝕獲利。但深入檢視台灣的加值型營業稅結構,關鍵並不在於名目稅率,而是在於「進項憑證的管理完整度」。
- 善用「進項稅額」扣抵銷項稅額
使用統一發票後,並非營業額乘以 5% 全數繳納。門市各項合規支出(如食材進貨發票、門市水電瓦斯、店面租金發票、設備購置)所含的 5% 營業稅,皆可全額抵扣銷項稅額。只要落實憑證收集,實際稅負往往遠低於帳面預期。 - 為年度營所稅打下健康基礎
平時若未建立良好的取具憑證習慣,到了 5 月申報營利事業所得稅時,若因帳冊不齊而只能適用「同業利潤標準」推計課稅,將無法真實反映門市實際獲利。建立嚴謹的憑證體系,能保護辛苦經營的真實毛利。
平穩轉型:餐飲品牌導入發票的 3 步驟落地方案
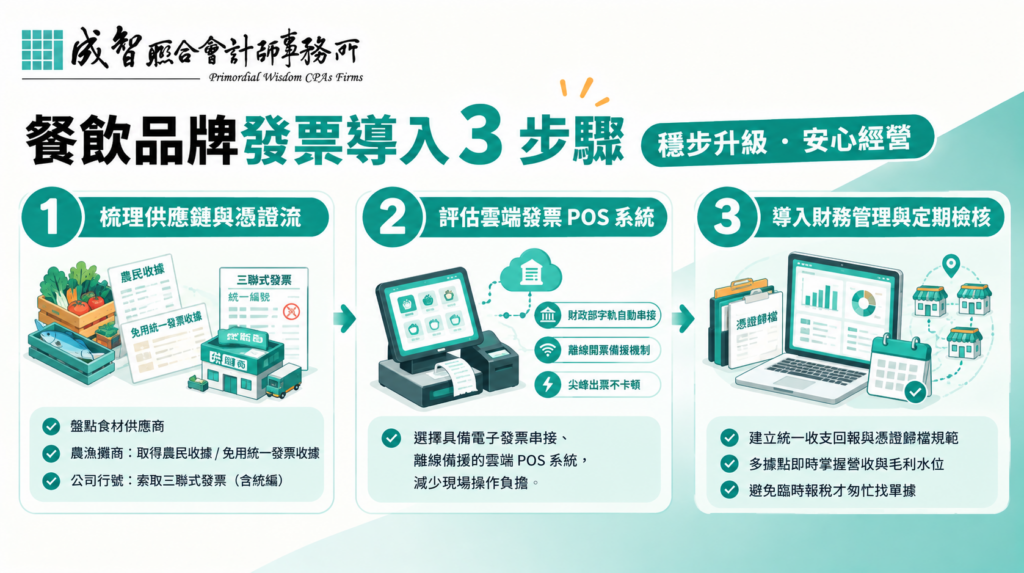
與其倉促因應,不如建立標準化流程,穩步完成升級:
- 步驟 1:梳理供應鏈與憑證流
盤點既有食材供應商。若採購來源為傳統農漁攤商,可定期索取「農民收據」或「免用統一發票收據」作為合規入帳憑證;若為公司行號,務必落實索取載有統編之三聯式發票。 - 步驟 2:評估串接雲端發票 POS 系統
挑選具備財政部電子發票字軌自動串接、離線開票備援機制的雲端 POS 系統,確保尖峰點餐時段出票流暢,減少現場夥伴的操作負擔。 - 步驟 3:導入門市財務管理與定期檢核機制
連鎖門市或多據點經營,應建立統一的收支回報與憑證歸檔規範,讓經營團隊能即時掌握各店營收與毛利水位,而非在雙月報稅時才匆忙翻找單據。
成智會計師的話
「稅務合規不是擴大門市的阻礙,而是品牌建立長期商譽、吸引策略夥伴與穩健擴張的堅實踏板。」
每一個規模化的餐飲品牌,都曾走過這段從彈性小店到制度化營運的調適期。只要將帳務梳理清晰、落實憑證管理,稅務便不再是管理負擔,而是支持您安心展店的強大助力。
若您的餐飲門市正收到國稅局的輔導函件,或是加盟體系正籌備導入發票與帳務升級,歡迎隨時與我們聯繫。成智團隊很樂意為您釐清現狀,以最穩健的步調陪伴您的品牌從容成長。
成智聯合會計師事務所 Primordial Wisdom CPAs Firms
- 台北總所:02-7752-7608
- 高雄分所:07-9750-168
- [ 預約諮詢:填寫線上表單,由會計師為您進行門市稅務健檢 ]
