每到年底,企業主忙著結算一整年的營運,也常在這個時候想起一些平時沒空細想的問題:
「公司帳上的股東往來越累積越多,對家族以後會有什麼影響?」
「保單買了,傳承是不是就安心了?」
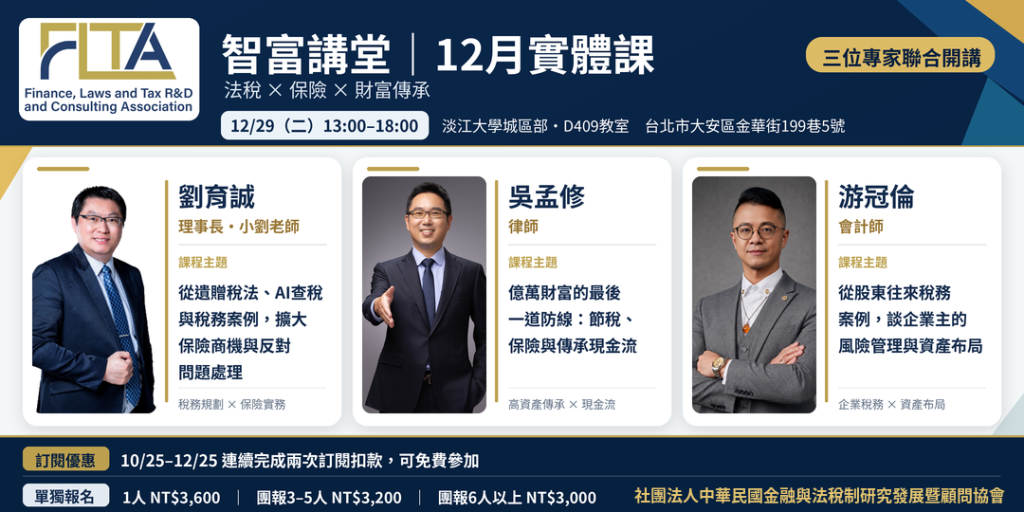
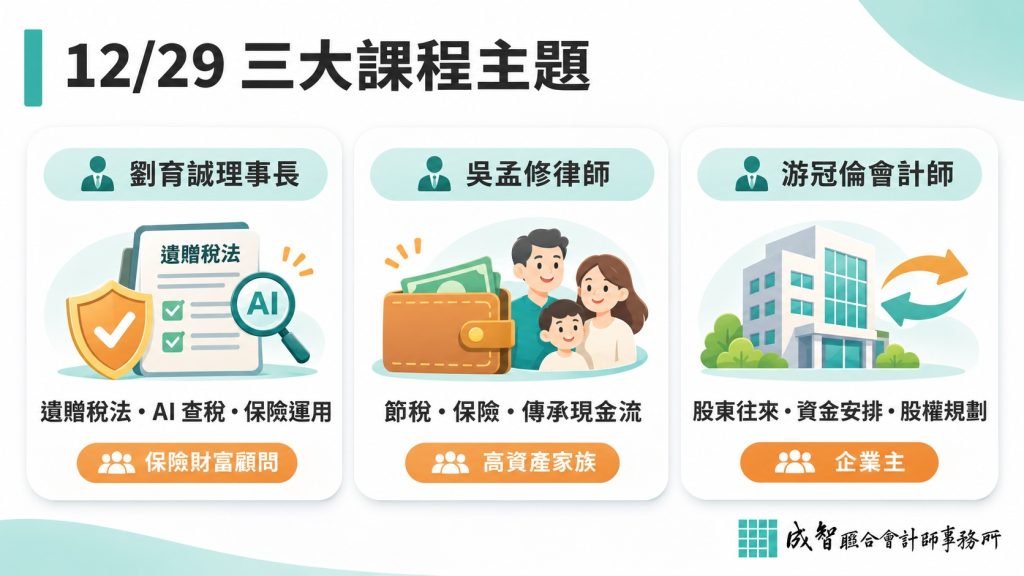
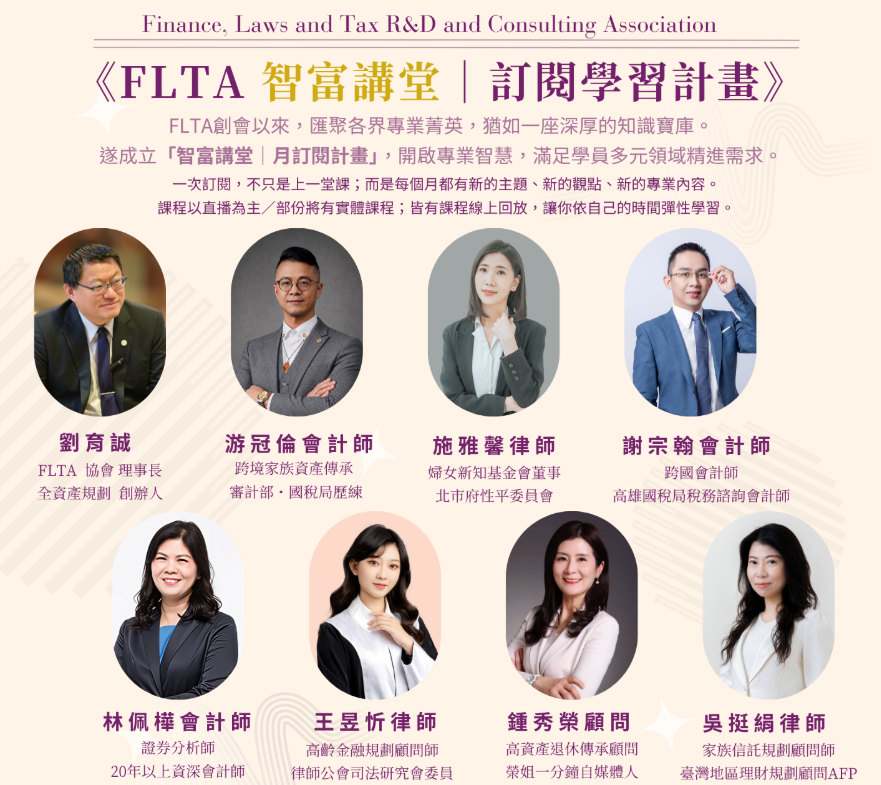
這些問題都很常見,答案也往往不只一個專業能回答。2026 年 12 月 29 日(二),FLTA 智富講堂 12 月實體課邀請劉育誠理事長、吳孟修律師與游冠倫會計師聯合開講,分別從遺贈稅與 AI 查稅、節稅保險與傳承現金流、股東往來稅務案例三個角度,陪企業主把公司、個人與家族之間的財富防線一次看清楚。
說明:講師之一的游冠倫會計師為成智聯合會計師事務所執業會計師,同時是 FLTA 第一屆理事暨發起人。本文依協會公開的活動資訊整理,課程與報名細節請以協會公告為準。
一、活動資訊:時間、地點與參加方式
| 項目 | 內容 |
| 活動名稱 | FLTA 智富講堂|12 月實體課(12 月專題講座) |
| 日期 | 2026 年 12 月 29 日(星期二) |
| 時間 | 13:00–18:00 |
| 地點 | 淡江大學城區部 D409 教室(臺北市大安區金華街 199 巷 5 號) |
| 主辦單位 | 社團法人中華民國金融與法稅制研究發展暨顧問協會(FLTA) |
| 講師 | 劉育誠 理事長(小劉老師)、吳孟修 律師、游冠倫 會計師 |
| 訂閱學員 | 智富講堂訂閱學員的參加方式,請見協會訂閱頁面公告 |
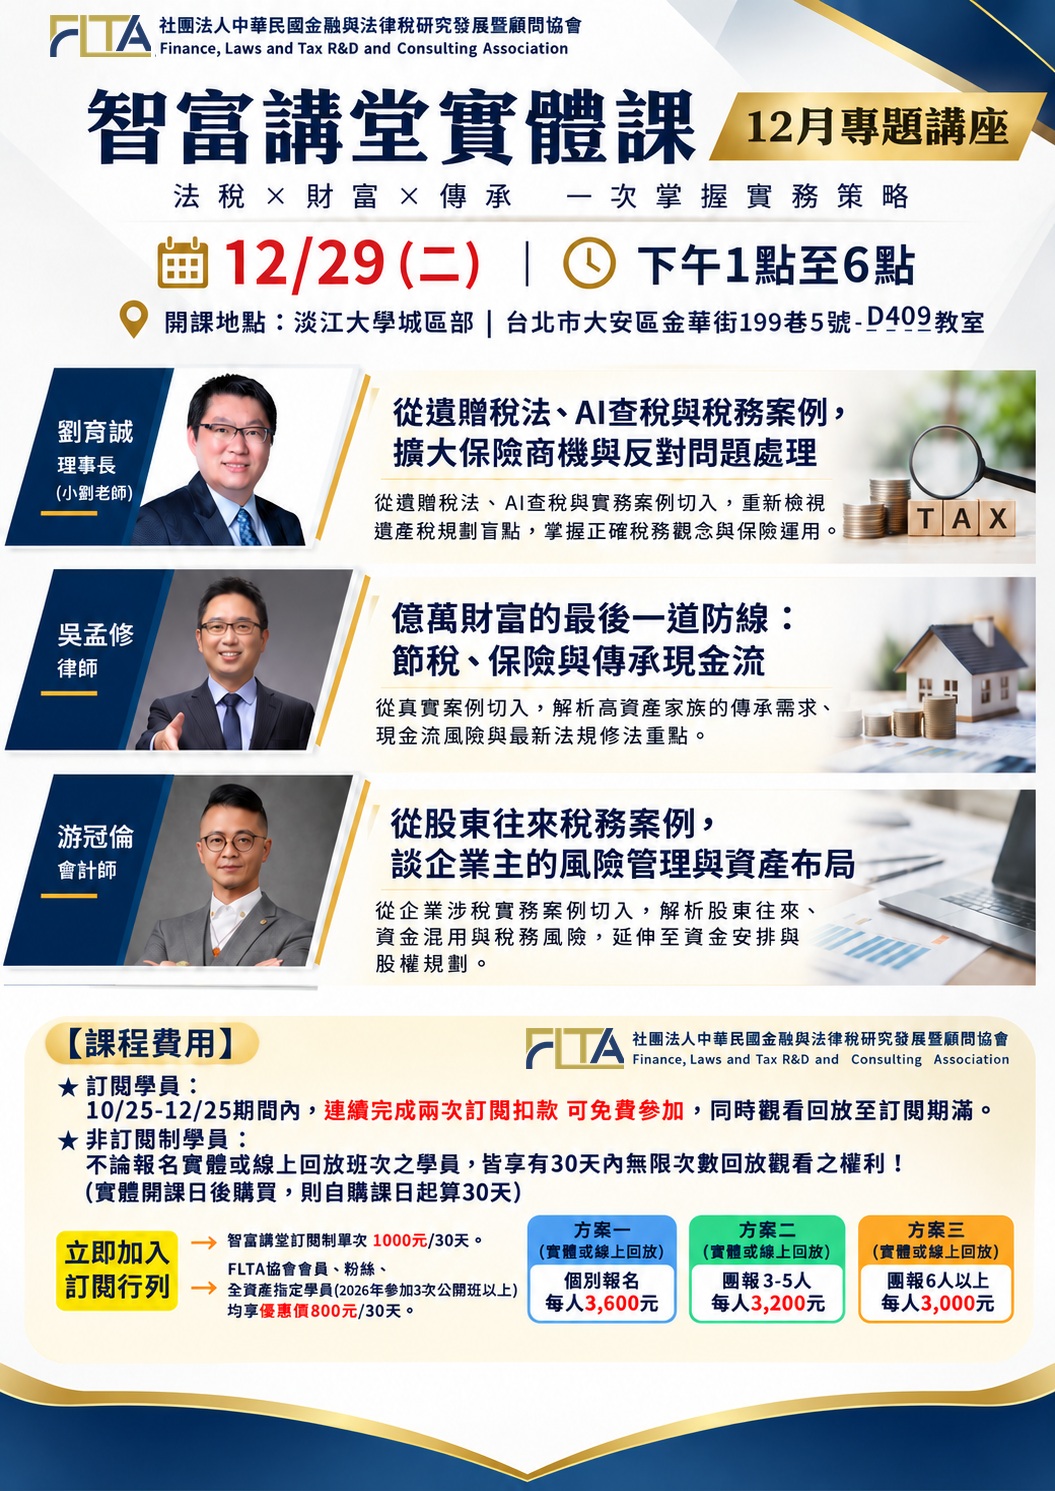
| 單場報名 | 個別報名每人 NT$3,600;團報 3–5 人每人 NT$3,200;團報 6 人以上每人 NT$3,000(實體或線上回放) |
| 回放權益 | 非訂閱制學員不論報名實體或線上回放,皆享 30 天內無限次數回放(實體開課日後購買者,自購課日起算 30 天) |
二、為什麼這三個主題要一起聽?
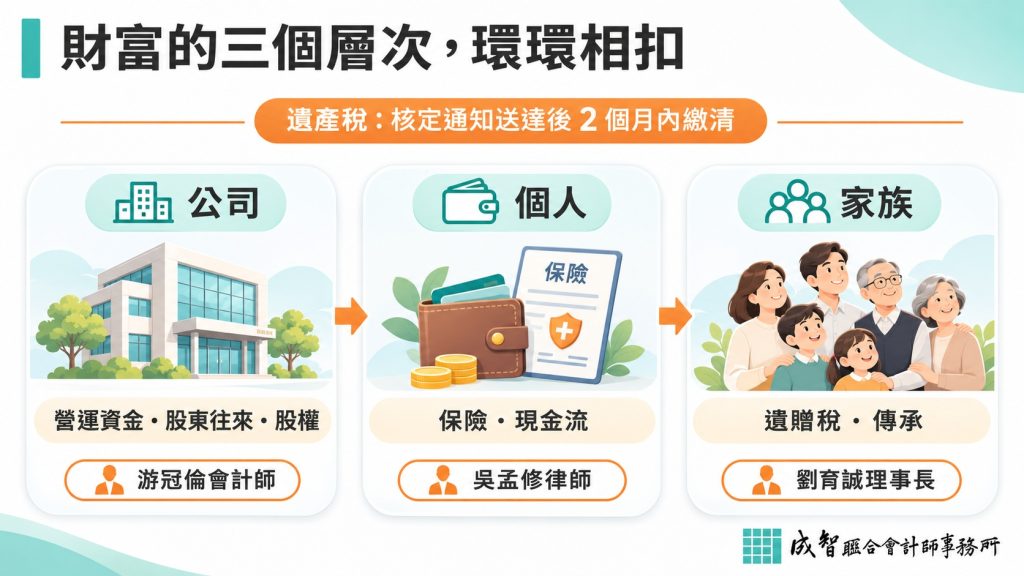
企業主的財富,通常分布在三個層次:公司(營運資金、股東往來、股權)、個人(存款、保單、不動產),以及家族(傳承給下一代的方式)。這三層彼此相連,一層的安排會直接影響下一層。
舉例來說,公司帳上的股東往來,可能在股東過世時成為遺產的一部分;遺產稅原則上須在核定納稅通知書送達後 2 個月內繳清(遺產及贈與稅法第 30 條),這時家族手上有沒有足夠的現金,就與保險和資金安排息息相關;而保險能否發揮預期的效果,又回到遺贈稅法規與實質課稅的判斷。
這也是 12/29 實體課把三個主題排在同一個下午的原因:從稅法、保險到公司帳務,讓企業主看見同一筆財富在不同層次上的樣貌。
三、三位講師與課程主題
劉育誠理事長(小劉老師)|從遺贈稅法、AI 查稅與稅務案例,擴大保險商機與反對問題處理
劉育誠理事長為 FLTA 協會理事長、全資產規劃創辦人。本場將從遺贈稅法、AI 查稅與實務案例切入,重新檢視遺產稅規劃的盲點,說明正確的稅務觀念與保險運用方式,並分享與客戶溝通時常見疑問的處理思路,特別適合保險與財富管理從業人員。
延伸閱讀:保險在傳承中能發揮什麼作用、又有哪些情況會被國稅局依實質課稅原則檢視,可參考〈人壽保險金真的免遺產稅?〉。
吳孟修律師|億萬財富的最後一道防線:節稅、保險與傳承現金流
吳孟修律師的經歷包括監察院監察調查處調查員,並創辦睿豐家族辦公室。本場將從真實案例切入,解析高資產家族的傳承需求、現金流風險,以及最新的法規修法重點。
傳承現金流之所以重要,是因為遺產稅有明確的繳納期限:應於稽徵機關送達核定納稅通知書之日起 2 個月內繳清,必要時可申請延期 2 個月;應納稅額在 30 萬元以上且確有困難者,可申請分期繳納或以實物抵繳。提早規劃資金來源,家人就不必在最需要時間整理心情的時候,還要煩惱如何籌措稅款。延伸閱讀:〈突發風險下的資產傳承:遺產稅規劃,健康時就開始〉。
游冠倫會計師|從股東往來稅務案例,談企業主的風險管理與資產布局
游冠倫會計師為成智聯合會計師事務所執業會計師、FLTA 理事,專長為跨境家族資產傳承,具審計部與國稅局歷練。本場將從企業涉稅的實務案例切入,解析股東往來、資金混用與稅務風險,並延伸到資金安排與股權規劃。
四、課前導讀:股東往來為什麼值得企業主關心?
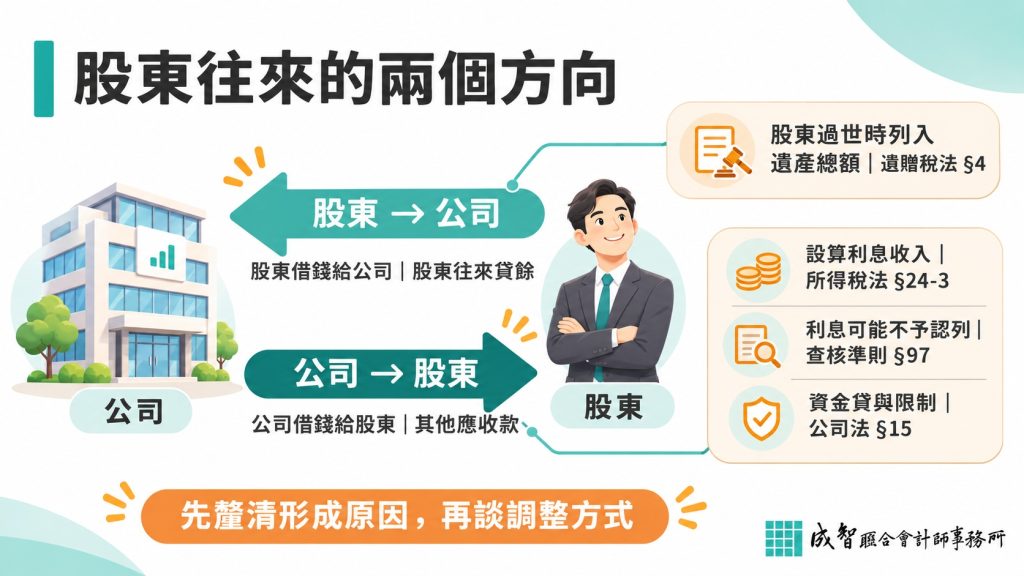
「股東往來」是公司與股東之間資金往來的會計科目。許多中小企業的帳上都有這個科目,它本身並不代表做錯了什麼;需要留意的是,資金流動的方向不同,涉及的稅務議題也不同。
| 資金方向 | 帳上常見呈現 | 可能涉及的稅務議題 | 相關規定 |
| 股東借錢給公司(公司欠股東) | 其他應付款—股東(股東往來貸餘) | 股東過世時,對公司的債權屬於遺產,應列入遺產總額申報遺產稅 | 遺產及贈與稅法第 4 條(財產包括一切有財產價值之權利) |
| 公司借錢給股東(股東欠公司) | 其他應收款—股東 | 未收或少收利息時,可能設算利息收入;公司本身有借款付息時,相當於貸出款項的利息可能不予認列 | 所得稅法第 24 條之 3、營利事業所得稅查核準則第 97 條第 11 款;資金貸與另受公司法第 15 條限制 |
KPMG 安侯建業在〈企業股東往來隱藏的稅負風險〉一文中也提醒,帳上的股東往來貸餘有時是過去帳務調整累積而成,並非實際的資金往來;但股東過世時,繼承人仍可能需要為這筆帳上債權負擔遺產稅,公司也未必有能力償還。這正是游冠倫會計師在 12/29 要以實務案例分享的重點之一。想先了解背景,可以閱讀〈財報上的隱形包袱:股東往來與遺產稅〉與〈從查核準則第 97 條看利息認列的管理思維〉。
課前小練習:帶著自己公司的問題來上課
- 調出近三年的資產負債表,找出「股東往來」或性質相同的科目(如暫收款、其他應付款—股東)餘額。
- 確認金額的形成原因:是實際的借款與還款,還是過去帳務調整的累積。
- 整理相關的借貸約定、匯款與還款紀錄。
- 寫下 1~2 個最想釐清的問題,在課堂或交流時間向講師請教。
五、適合誰參加?
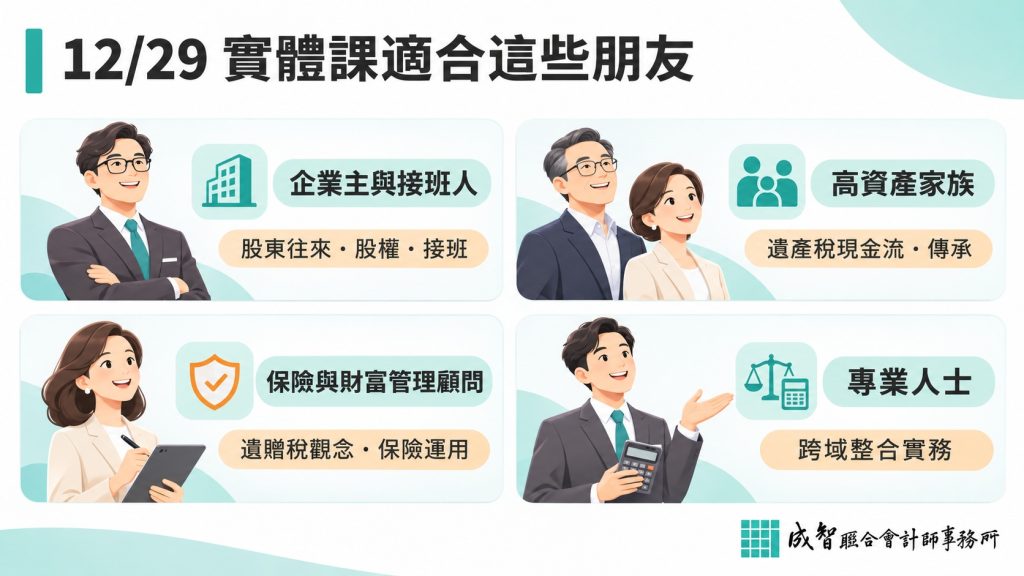
- 企業主與接班人:帳上有股東往來,或正在思考股權安排、資金調度與接班規劃。
- 高資產家族:想了解遺產稅繳納的現金流需求,以及保險在傳承中的角色。
- 保險與財富管理顧問:希望建立正確的遺贈稅觀念,更有信心地與客戶討論保險運用。
- 會計、法律與不動產相關專業人士:想從案例中看見跨領域整合的實務做法。
六、如何參加:報名 4 步驟
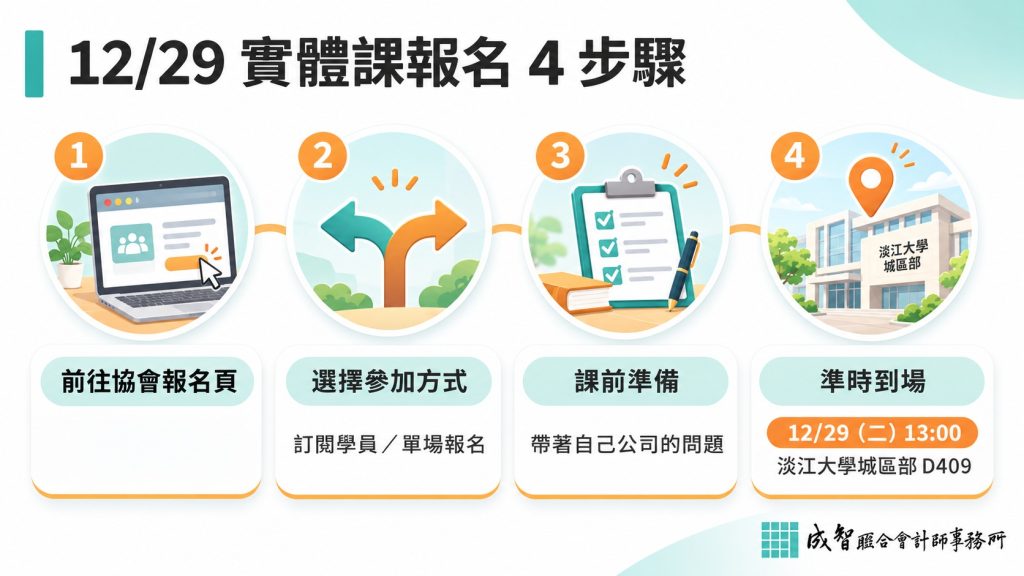
- 前往協會報名頁:進入 FLTA「智富講堂|月訂閱計畫」頁面,查看 12 月實體課的參加方式。
- 選擇參加方式:訂閱學員依協會公告參加;非訂閱學員可選擇個別報名或團報,並享 30 天回放。
- 課前準備:依上方「課前小練習」整理自家公司的資料與問題,課堂收穫會更具體。
- 當天準時到場:12/29(二)13:00 前抵達淡江大學城區部 D409 教室;若臨時無法到場,可利用線上回放。
報名或課程相關問題,可洽詢協會官方 LINE(@flta.org),或追蹤 FLTA 的 Facebook 與 Instagram。想進一步認識協會與智富講堂,可參考〈認識 FLTA 智富講堂〉。
預告:成智主持會計師 – 游冠倫會計師 12 月線上直播
除了 12/29 實體課,游冠倫會計師也將在 12 月的智富講堂線上直播開講。日期與主題將由協會另行公告,訂閱學員可直接在線上參與並觀看回放。
常見問題 FAQ
Q1:一定要訂閱智富講堂才能參加嗎?
不一定。智富講堂訂閱學員依協會公告的方式參加;沒有訂閱的朋友,也可以選擇單場報名。詳細規定請見協會訂閱頁面。
Q2:單場報名的費用是多少?
依協會公告,個別報名每人 NT$3,600;團報 3–5 人每人 NT$3,200;團報 6 人以上每人 NT$3,000。實體或線上回放皆適用。
Q3:當天無法到場,可以看回放嗎?
可以。非訂閱制學員不論報名實體或線上回放,皆享有 30 天內無限次數回放的權利;若在實體開課日之後才購買,則自購課日起算 30 天。
Q4:沒有財稅背景,聽得懂嗎?
三位講師都以實務案例切入,著重在觀念與判斷方式,而不是艱澀的條文。課前若先做「課前小練習」,帶著自己公司的問題來,收穫會更具體。
Q5:想先了解自己公司的股東往來狀況,可以怎麼做?
可以先調出近三年的資產負債表,確認股東往來的餘額與形成原因,並整理借貸與匯款紀錄。若想進一步討論調整方式,也歡迎透過文末表單與成智聯繫,由會計師協助檢視。
Q6:游冠倫會計師 12 月還有其他課程嗎?
有。游冠倫會計師也將在 12 月的智富講堂線上直播開講,日期與主題請留意協會官網與社群公告。
參考資料
- FLTA 官方網站,〈FLTA 智富講堂|月訂閱計畫〉
- FLTA 官方網站,〈協會理監事與發起人〉
- 全國法規資料庫,〈遺產及贈與稅法第 4 條〉(財產之定義)
- 全國法規資料庫,〈遺產及贈與稅法第 30 條〉(繳納期限、分期與實物抵繳)
- 全國法規資料庫,〈所得稅法第 24 條之 3〉(資金貸與之設算利息)
- 全國法規資料庫,〈營利事業所得稅查核準則第 97 條〉(利息支出)
- 全國法規資料庫,〈公司法第 15 條〉(資金貸與之限制)
- KPMG 安侯建業,〈企業股東往來隱藏的稅負風險〉(2025/03)
- Taxline 報稅雲,〈【人物觀點】游冠倫|當企業財富遇見「人」〉
🌿 成智會計師的話
「年底是許多企業主結算營運的時刻,也是一個適合停下來,看看公司帳務與家族未來之間關係的時機。股東往來、保單與遺產稅,看似分屬不同領域,其實都指向同一個心願:把多年累積的成果,安穩地交到下一代手上。
12/29 的實體課,成智游冠倫會計師將與劉育誠理事長、吳孟修律師一起,從實務案例出發,和大家分享經驗。誠摯邀請您撥出一個下午,與我們在現場交流;若您想先針對自家企業的帳務與傳承狀況聊聊,也歡迎透過下方表單與成智聯繫。」
—— 成智聯合會計師事務所 執業會計師團隊
📥 讀者洽詢與專業諮詢表單
為了提供您最精準的協助,請填寫以下資訊,成智專業團隊將主動與您聯繫。
