協會、基金會與文化團體推動公益的方式愈來愈多元:舉辦售票講座與展演、在活動現場販售限定的文創周邊、開設收費課程。成智在協助非營利團體整理帳務時,常聽到理事長或會務人員這樣問:
「我們是依法立案的非營利團體,收入也都用在公益上,應該不用繳營業稅吧?」
這是非常自然的想法。不過營業稅的判斷原則很明確:課不課營業稅,看的是收入性質,而不是團體身分。依《加值型及非加值型營業稅法》(以下簡稱營業稅法)第 6 條第 2 款,非以營利為目的之事業、機關、團體、組織,有銷售貨物或勞務者,即為營業稅的營業人。財政部高雄國稅局於 2025 年 12 月也再次提醒,教育、文化、公益、慈善等機關團體若有義賣、出租場地等銷售行為,依法仍應報繳營業稅。
好消息是,沒有辦理營業稅籍、只是偶爾對外銷售的團體,有一套簡便的申報方式——也就是實務上常說的「407 繳款書」。本文帶您釐清收入性質、認識繳款書的五聯用途,並整理活動前、中、後都能照著做的合規流程。
一、收入性質判斷:哪些活動收入需要報繳營業稅?
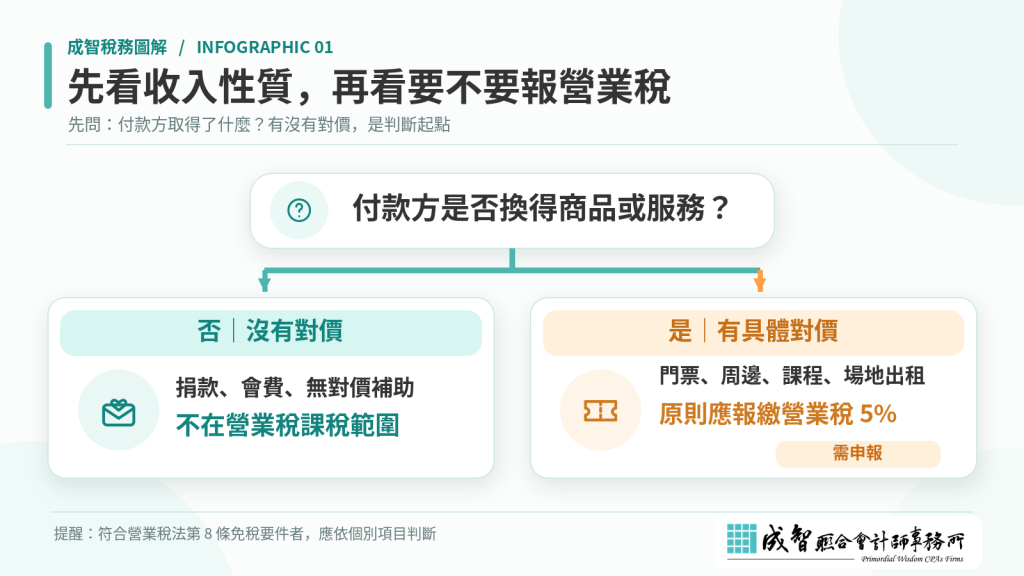
非營利團體的收入,可以先用一個問題來分類:付款的一方,是否換得了具體的商品或服務?有對價,就屬於銷售貨物或勞務;沒有對價,就不在營業稅的課稅範圍內。
| 收入類型 | 常見項目 | 營業稅 | 處理方式 |
| 非銷售性質收入 | 捐款、會員入會費與常年會費、無對價的政府補助 | 不屬銷售,不在營業稅課稅範圍 | 開立團體收據,於年度所得稅結算申報時列報 |
| 銷售貨物或勞務收入 | 售票展演的門票、文創周邊與紀念品、收費課程、場地出租、有對價的委辦計畫 | 應報繳營業稅(稅率 5%),符合第 8 條免稅規定者除外 | 未辦稅籍且非經常性:407 繳款書;經常性銷售:辦理稅籍登記並開立統一發票 |
需要特別留意的是政府補助款:若團體必須提供研究、活動執行等勞務作為對價,性質上就屬於銷售勞務,而不是單純的補助。
💡 名詞小辭典|營業稅免稅項目:營業稅法第 8 條第 1 項列有免徵營業稅的項目,例如第 5 款「學校、幼稚園與其他教育文化機構提供之教育勞務」、第 12 款「依法組織之慈善救濟事業標售、義賣及義演之收入,除支付必要費用外,全部供作該事業本身之用者」。是否符合,需依各款要件個案判斷,不宜直接推定為免稅。
二、法規解析:認識「407 繳款書」與五聯用途
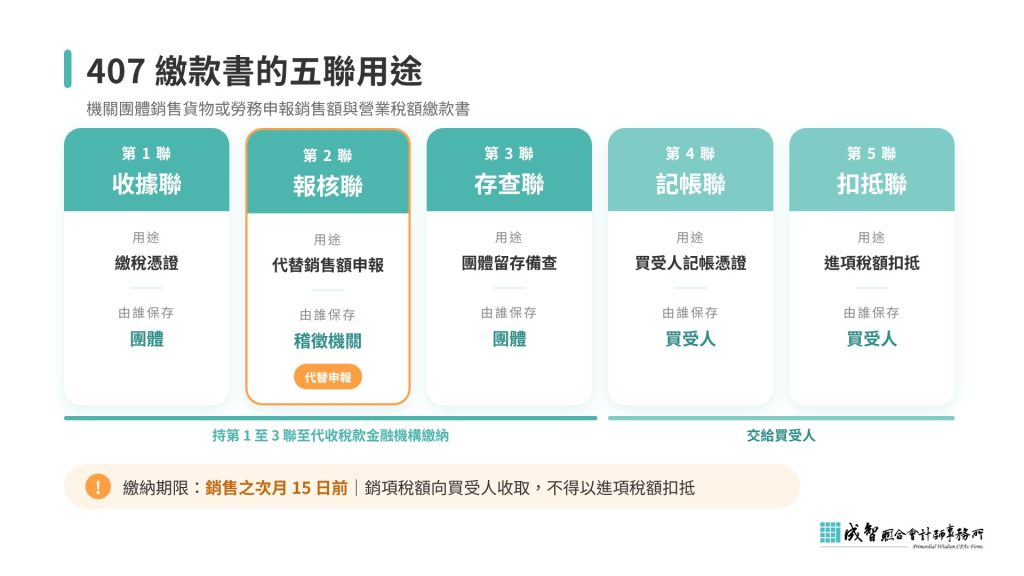
對於未辦理營業登記、非經常性銷售貨物或勞務的機關團體,可使用五聯式「機關團體銷售貨物或勞務申報銷售額與營業稅額繳款書」申報繳納,實務上常稱為「407 繳款書」。這套作法源自財政部 75 年台財稅第 7535812 號函:每筆交易依「營業人開立銷售憑證時限表」於交貨或收款時開立,並於銷售之次月 15 日前向公庫繳納營業稅,由其中一聯代替銷售額申報,不必另填申報書。
| 聯別 | 名稱 | 用途 | 最後由誰保存 |
| 第 1 聯 | 收據聯 | 繳納稅款後的繳稅憑證 | 團體 |
| 第 2 聯 | 報核聯 | 由代收稅款機構送交稽徵機關,代替銷售額申報 | 稽徵機關 |
| 第 3 聯 | 存查聯 | 團體留存備查 | 團體 |
| 第 4 聯 | 記帳聯 | 交買受人作為記帳憑證 | 買受人 |
| 第 5 聯 | 扣抵聯 | 交買受人作為進項稅額扣抵憑證 | 買受人 |
使用繳款書時有兩點值得事先知道:第一,銷項稅額應向買受人收取,且不得以進項稅額扣抵,因此定價時就要把 5% 營業稅納入考量;第二,繳款書適用於「非經常性」的銷售,若團體定期舉辦售票活動或長期販售周邊,應評估辦理稅籍登記、改以統一發票開立並按期申報。關於統一發票的基本規則,可延伸閱讀〈發票開立懶人包:誰該開?怎麼開?一次搞懂!〉。
三、合規方案:活動前、中、後的三段式管理
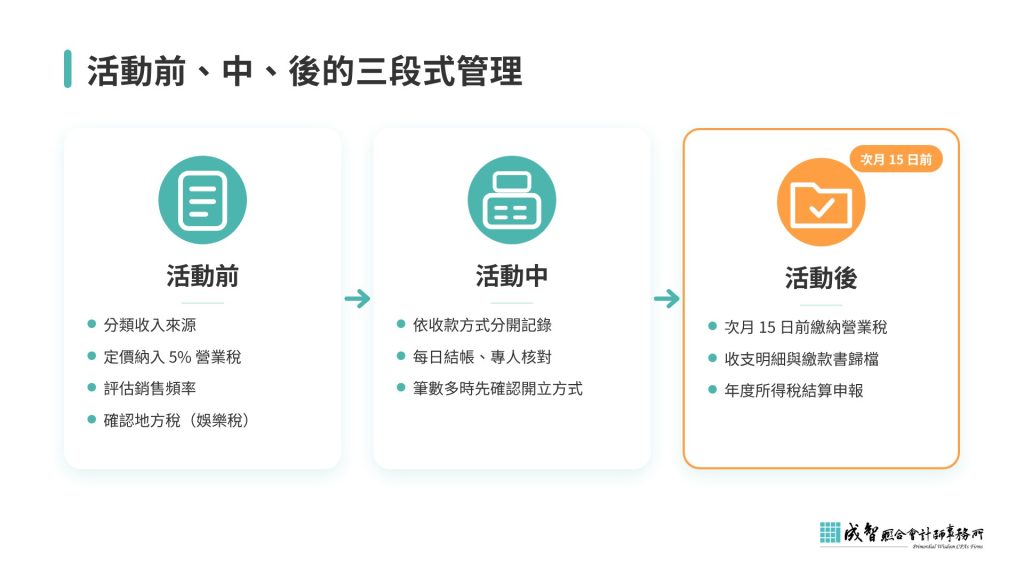
1. 活動前:先分類收入,再決定定價與申報方式
- 列出所有收入來源:門票、周邊、贊助、補助分開列示,標註哪些屬於銷售。
- 定價納入營業稅:門票與周邊的售價是否含 5% 營業稅,事先決定並在售票頁面一致呈現。
- 評估銷售頻率:一年一次的年會展演,與每月固定的收費課程,適用的申報方式可能不同。
- 確認地方稅:售票展演另可能涉及娛樂稅。娛樂稅法已於 2026 年 5 月修正,建議活動前向所在地地方稅務局確認課徵範圍與報備程序。
2. 活動中:讓每一筆收款都有紀錄
活動現場常同時有現金、行動支付與刷卡收款,協助的夥伴也多半是志工或工讀生。建議事先準備簡單的收款紀錄表,依收款方式分開記錄、每日結帳,並指定一位同仁負責核對。若現場交易筆數很多(例如大量散客購票),開立方式建議事先向所在地國稅局確認,或評估改為辦理稅籍登記、以統一發票開立。
3. 活動後:營業稅與所得稅,一次整理到位
營業稅部分,於銷售之次月 15 日前完成繳納;所得稅部分,機關團體仍應辦理年度結算申報。依《教育文化公益慈善機關或團體免納所得稅適用標準》,銷售貨物或勞務以外的收入在符合規定時可免納所得稅,但銷售貨物或勞務的所得原則上仍應課稅。活動結束後,把收支明細、合約與繳款書一併歸檔,年度申報時就能從容許多。
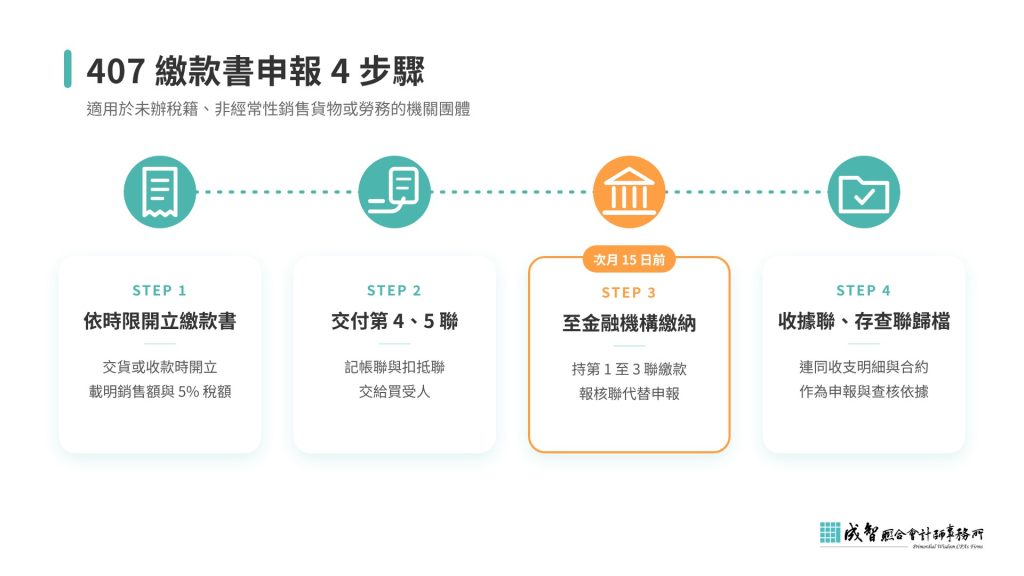
四、落地指引:407 繳款書申報 4 步驟
- 交易發生時|依時限開立繳款書:於交貨或收款時,填寫五聯式繳款書,載明品名、數量、單價、總價、銷售額與 5% 營業稅額,以及買受人資料。
- 交付買受人|第 4 聯與第 5 聯:將記帳聯與扣抵聯交給買受人;買受人若為營利事業,可作為入帳及進項稅額扣抵的憑證。
- 銷售之次月 15 日前|至代收稅款金融機構繳納:持第 1 至 3 聯繳納稅款;完成後,第 2 聯報核聯由代收機構送交稽徵機關,即代替銷售額申報。
- 繳納完成後|歸檔保存:第 1 聯收據聯與第 3 聯存查聯,連同活動收支明細、合約一併歸檔,作為年度所得稅申報與日後查核的依據。
想了解營業稅率在不同行業的差異,也可延伸閱讀〈保經佣金營業稅是 5% 還是 2%?〉。
常見問題 FAQ
Q1:非營利團體的所有收入都要繳營業稅嗎?
不是。捐款、會費與無對價的補助不屬於銷售,不在營業稅的課稅範圍;只有門票、周邊、收費課程、場地出租等具對價關係的銷售貨物或勞務收入,才需要報繳營業稅。
Q2:政府補助款要報營業稅嗎?
要看是否有對價。單純的補助不需要;若團體必須提供研究、活動執行等勞務作為交換,性質上就屬於銷售勞務,應依規定報繳營業稅。
Q3:活動經常舉辦,還能一直使用 407 繳款書嗎?
繳款書是為未辦理營業登記、非經常性銷售的機關團體設計的方式。若銷售已成為常態,例如每月固定開課或長期經營周邊商店,建議辦理稅籍登記,改以統一發票開立並按期申報。
Q4:營業稅繳了,所得稅還需要申報嗎?
需要,兩者是不同的稅目。機關團體應辦理年度所得稅結算申報;銷售貨物或勞務以外的收入,符合《教育文化公益慈善機關或團體免納所得稅適用標準》者可免稅,銷售貨物或勞務的所得則原則上應課稅。財產總額或當年度收入總額達 1 億元以上者,還須委託經財政部核准的會計師查核簽證申報。
Q5:售票展演還有其他稅要注意嗎?
可能還涉及娛樂稅這項地方稅。依娛樂稅法,符合規定的教育、文化、公益、慈善機關團體所舉辦的娛樂,全部收入作為本事業之用者可免徵;臨時性的售票活動也有事前辦理登記與徵免手續的規定。娛樂稅法已於 2026 年 5 月修正,建議活動前向所在地地方稅務局確認。
Q6:過去的活動漏報了營業稅,該怎麼補救?
不用過度擔心。依稅捐稽徵法第 48 條之 1,在未經檢舉、未經稽徵機關或財政部指定的調查人員進行調查前,主動補報並補繳所漏稅款者,可加計利息、免予處罰。建議先盤點過去活動的收入明細,再與會計師討論補報方式。
參考資料
- 財政部主管法規共用系統,〈政府機關銷售貨物勞務申報銷售額與繳納營業稅事宜〉(台財稅第 7535812 號函)
- 經濟日報(2025/12/10,財政部高雄國稅局說明),非營利機關團體銷售貨物或勞務應報繳營業稅
- 經濟日報(2026/1/16,財政部臺北國稅局說明),〈公益團體報稅 避開三地雷〉
- 財政部稅務入口網,〈那些貨物或勞務可以免徵營業稅?〉
- 財政部稅務入口網,教育文化公益慈善機關或團體所得稅問答
- 全國法規資料庫,〈加值型及非加值型營業稅法〉
- 財政部主管法規共用系統,〈娛樂稅法〉
- 全國法規資料庫,〈稅捐稽徵法第 48 條之 1〉
🌿 成智會計師的話
「非營利團體的每一場展演、每一件周邊,都承載著推動公益與文化的心意。把收入分類清楚、按時完成申報,不是額外的負擔,而是讓捐款人、會員與主管機關都能放心支持的基礎。
成智聯合會計師事務所陪伴協會、基金會與文化團體,從活動前的收入規劃、繳款書與發票的開立,到年度所得稅申報,把稅務規則轉化為會務同仁也能輕鬆執行的流程。若您正在籌備新的售票活動,或想確認過去的處理是否妥當,誠摯邀請您與我們聊聊。」
—— 成智聯合會計師事務所 執業會計師團隊
📥 讀者洽詢與專業諮詢表單
為了提供您最精準的協助,請填寫以下資訊,成智專業團隊將主動與您聯繫。
