每年 5 月營利事業所得稅(以下簡稱營所稅)申報季前,成智常接到企業主這樣的提問:
「去年公司導入了 AI 檢測設備,也替基層同仁調了薪,這些投入可以幫公司抵一些稅嗎?」
答案往往是肯定的。為了鼓勵企業升級設備、投入研發與照顧員工,《產業創新條例》(以下簡稱產創條例)與《中小企業發展條例》設計了多項企業租稅優惠。不過實務上,不少企業明明符合資格,卻因為錯過申請期間、文件不完整或不清楚抵減上限,最後沒能用上。
本文整理中小企業最常用到的 4 項租稅優惠,從法規架構、試算比較到年度申請 SOP,協助您把「已經發生的投入」,轉化為「看得見的節稅效益」。
一、情境解析:為什麼租稅優惠常常「看得到、用不到」?
以下是成智整理的一個常見情境。一家年營收約 8,000 萬元的精密零件公司,在 2025 年做了這些安排:
- 3 月訂購一套 AI 瑕疵檢測系統,10 月完成交貨驗收,支出 800 萬元。
- 為 12 位基層同仁每月調薪 2,000 元,並新聘 2 位 23 歲的全職技術員。
- 2026 年 5 月準備申報時才發現:設備抵減必須在法定期間內完成經濟部線上登錄,加薪與增僱的減除也要依規定格式填報申請。
這樣的情況非常常見,不必自責。租稅優惠能否順利適用,關鍵通常不在「金額夠不夠」,而在以下三個落差:
- 時程落差:多數投資抵減都有法定申請期間,例如研發支出須在結算申報期間開始前 3 個月起提出審查申請,逾期原則上無法適用。
- 文件落差:發票、付款證明、交貨或驗收紀錄、研發紀錄、薪資與勞保資料,任何一項不完整,都可能影響認列。
- 上限落差:投資抵減不是「投多少、抵多少」,每年可抵減的金額受應納稅額比例限制;抵減方式選得不合適,可能讓部分額度用不到。
二、法規解析:4 大企業租稅優惠一次看懂
在進入各項優惠前,先釐清兩個常被混用的名詞:
💡 名詞小辭典|投資抵減 vs. 費用加成減除:「投資抵減」是直接從應納稅額中扣抵,可抵減 30 萬元,就是少繳 30 萬元稅;「費用加成減除」則是從所得額中多扣除費用,節稅效果等於多減除的金額乘以營所稅率 20%。
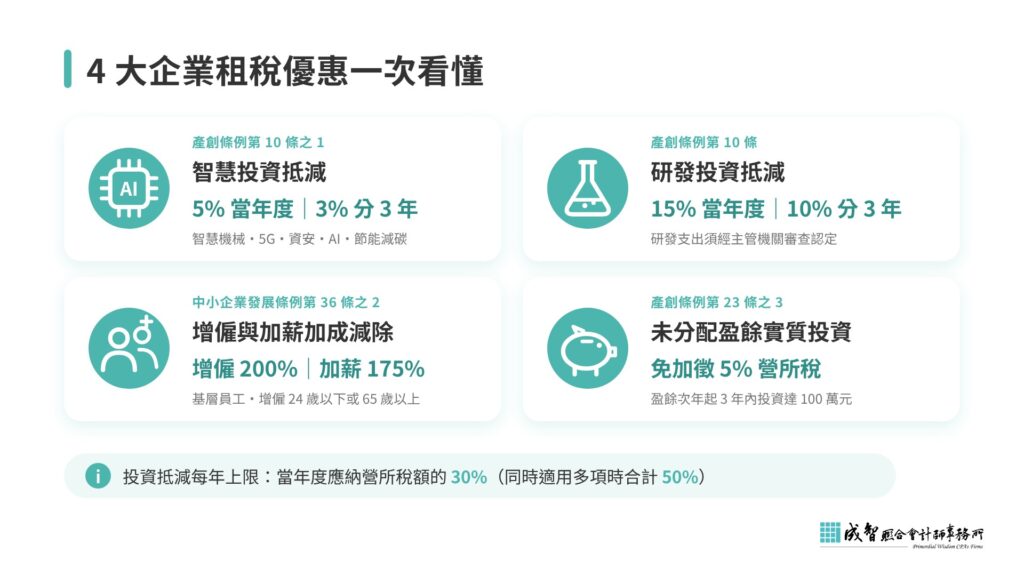
| 優惠項目 | 法源 | 優惠方式 | 主要門檻 | 申請時點(曆年制) |
| 智慧投資抵減(智慧機械、5G、資安、AI、節能減碳) | 產創條例第 10 條之 1 | 支出 5% 抵減當年度營所稅,或支出 3% 於 3 年內抵減 | 同一年度支出 100 萬元以上、20 億元以下 | 交貨年度 1 月 1 日起至申報截止日,至經濟部線上系統登錄 |
| 研發投資抵減 | 產創條例第 10 條(中小企業亦可選擇中小企業發展條例第 35 條) | 支出 15% 抵減當年度營所稅,或支出 10% 於 3 年內抵減 | 研發支出須經主管機關審查認定 | 2 月 1 日起至申報截止日提出審查申請 |
| 增僱與加薪加成減除 | 中小企業發展條例第 36 條之 2 | 增僱薪資按 200%、加薪金額按 175% 減除 | 須符合中小企業認定標準,增僱須達 2 人以上等條件 | 結算申報期間屆滿前依規定格式填報 |
| 未分配盈餘實質投資 | 產創條例第 23 條之 3 | 投資金額自未分配盈餘中減除,免加徵 5% 營所稅 | 盈餘發生年度次年起 3 年內投資,合計達 100 萬元 | 申報該年度未分配盈餘時列報 |
1. 智慧投資抵減(產創條例第 10 條之 1)
總統於 2025 年 5 月 7 日修正公布產創條例後,適用項目由智慧機械、5G 與資安,擴大到人工智慧(AI)產品或服務及節能減碳相關的硬體、軟體、技術或技術服務;同一年度支出上限由 10 億元提高為 20 億元,施行期間延長至 2029 年(118 年)12 月 31 日。經濟部並自 2026 年 1 月 1 日起受理 AI 與節能減碳項目的申請。
企業可在兩種抵減方式中擇一:以支出金額 5% 抵減當年度營所稅,或以支出金額 3% 在當年度起 3 年內抵減;不論選哪一種,每年抵減金額都不得超過當年度應納營所稅額的 30%。實務上另有三件事需要留意:
- 以交貨年度為準:抵減年度看的是交貨或完成技術服務的年度,而不是付款或收到發票的年度。
- 交貨期限:2025 年起訂購者,應於訂購日次日起 2 年內完成交貨或技術服務;有特殊情形,可在期限屆滿前申請展延一次,最長 2 年。
- 可列入的支出:以購置價款、運費與保險費為主;教育訓練費、按月計費的雲端服務費等,通常不在認列範圍。
2. 研發投資抵減(產創條例第 10 條)
研究發展支出可選擇以 15% 抵減當年度營所稅,或以 10% 在當年度起 3 年內抵減,每年同樣以應納營所稅額的 30% 為上限。計算研發支出時,應扣除政府補助款及研發單位所產生的收入,且僅限專職研發人員的薪資;行政、測試、市場調查人員的薪資,以及例行性的檢驗費用,通常無法列入。
中小企業也可選擇依中小企業發展條例第 35 條申請研發抵減。兩者可以擇優適用,但同一筆支出不能重複。
3. 增僱與加薪薪資費用加成減除(中小企業發展條例第 36 條之 2)
2024 年修法後,這項優惠延長至 2033 年(122 年)12 月 31 日,並提高減除比率:
- 增僱:增僱本國籍 24 歲以下或 65 歲以上的基層員工,增僱人數達 2 人以上,且整體薪資給付總額高於前一年度,新增員工的薪資可按 200% 減除。
- 加薪:為基層員工調高經常性薪資,且當年度平均薪資給付水準高於前一年度,調薪增加的金額可按 175% 減除;因法定最低工資調整而增加的部分,不能計入。
- 基層員工:指月平均經常性薪資未超過經濟部公告金額的本國籍員工(2024、2025 年度公告為未達 6.3 萬元,實際以各年度公告為準)。
同一筆薪資不能同時適用增僱與加薪兩項優惠;如有領取政府相關補助,計算時也應先扣除。
4. 未分配盈餘實質投資(產創條例第 23 條之 3)
公司當年度的盈餘若未分配,依所得稅法第 66 條之 9,須加徵 5% 營所稅。產創條例第 23 條之 3 讓企業在盈餘發生年度的次年起 3 年內,將盈餘用於興建或購置自用的建築物、軟硬體設備或技術,投資合計達 100 萬元時,該投資金額可列為未分配盈餘的減除項目,不必再加徵 5%。購置土地及非資本支出,則不在適用範圍內。
三、合規節稅方案:依企業體質選擇最合適的組合
1. 設備升級型:先試算,再選擇「5% 一次」或「3% 分三年」
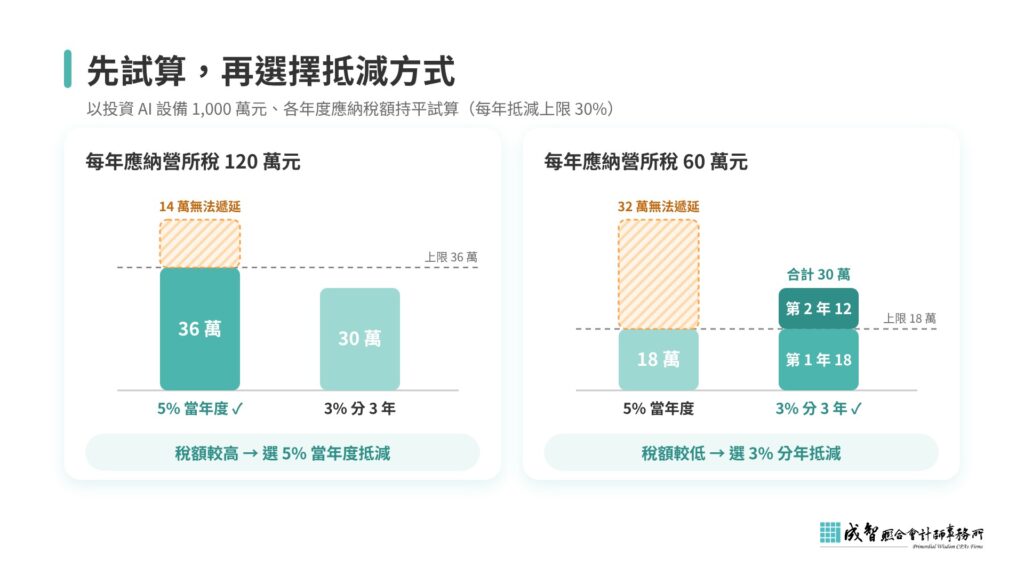
這項選擇沒有標準答案,關鍵在於公司每年的應納稅額有多少。以投資 AI 設備 1,000 萬元為例,每年可抵減的上限為應納營所稅額的 30%:
| 情境 | 選擇當年度 5%(抵減額 50 萬元) | 選擇 3 年內 3%(抵減額 30 萬元) |
| 每年應納營所稅 120 萬元(上限 36 萬元) | 當年度可抵 36 萬元,其餘 14 萬元無法遞延 | 當年度即可抵完 30 萬元 |
| 每年應納營所稅 60 萬元(上限 18 萬元) | 當年度可抵 18 萬元,其餘 32 萬元無法遞延 | 第 1 年抵 18 萬元、第 2 年抵 12 萬元,合計 30 萬元 |
可以看到,應納稅額較高的企業選擇 5% 較有利;稅額較低、或預期未來獲利成長的企業,選擇分年抵減反而能用足更多額度。(試算假設各年度應納稅額持平,實際仍需依個案評估。)另外,若同一年度同時適用多項投資抵減,合計抵減金額以不超過當年度應納營所稅額的 50% 為限,規劃時要一併考量。
2. 研發驅動型:把研發紀錄當成日常管理
研發抵減的審查重點,在於研發活動是否具創新性、支出是否可追溯。建議以專案為單位建立研發計畫書、工時紀錄、實驗紀錄與成果報告,並將研發人員薪資、材料與委外研究費用分開入帳。
同樣的試算邏輯也適用於研發抵減。以研發支出 500 萬元、每年應納營所稅 100 萬元(上限 30 萬元)為例:選擇 15% 當年度抵減,75 萬元中只能用到 30 萬元;選擇 10% 分 3 年抵減,50 萬元可在第 1 年抵 30 萬元、第 2 年抵 20 萬元,全數用完。
3. 人才擴編型:照顧同仁的心意,同時成為管理效益
延續前述情境:公司新聘 2 位 23 歲的全職技術員,每人年薪 42 萬元,合計 84 萬元。按 200% 減除,代表在原本即可列報的 84 萬元薪資費用之外,可再多減除 84 萬元,以營所稅率 20% 計算,約可少繳 16.8 萬元。
另外為 12 位基層同仁每月加薪 2,000 元,全年加薪金額為 28.8 萬元。按 175% 減除,可再多減除 21.6 萬元,約可少繳 4.32 萬元。兩項合計約 21 萬元的節稅效益,前提是在申報期間屆滿前完成申請,並備妥薪資清冊與勞保投保資料。
4. 盈餘再投資型:把「保留盈餘」轉化為「成長資本」
假設公司 2025 年度的盈餘中有 1,000 萬元暫不分配。若在 2026 年至 2028 年間,以其中 300 萬元購置自用設備,這 300 萬元可列為未分配盈餘的減除項目,約可免除 15 萬元的加徵稅額。
若同一筆設備支出也符合產創條例第 10 條之 1,由於一項是抵減應納稅額、一項是減除未分配盈餘,兩者可分別依規定評估適用。建議在採購前就與會計師確認認定方式,讓同一筆投資發揮最大的效益。
四、落地指引:年度租稅優惠申請 SOP(以曆年制公司為例)
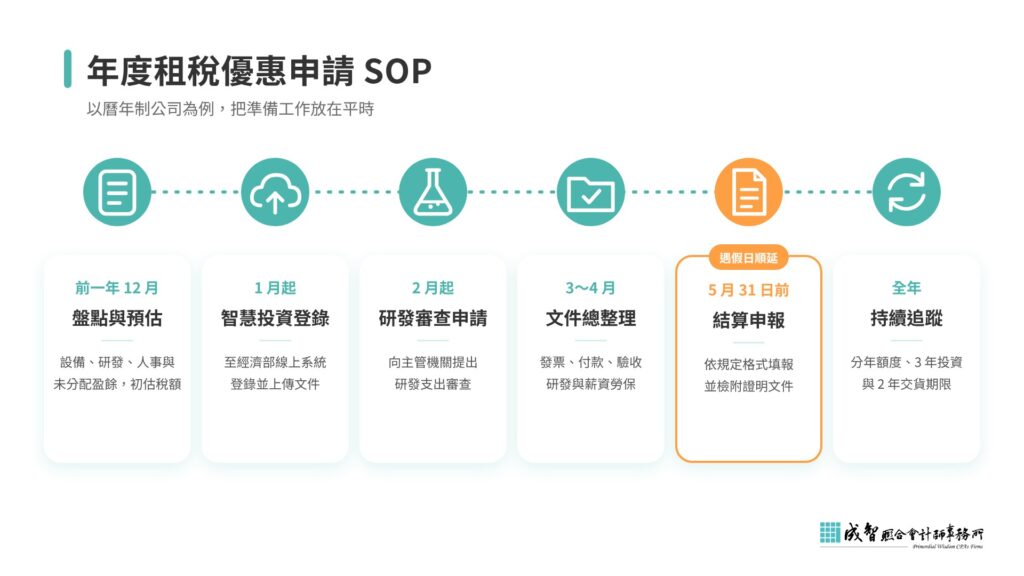
成智建議企業把租稅優惠的準備工作放在平時,依以下時程逐步完成:
- 前一年 12 月|盤點與預估:列出當年度已交貨的設備、研發專案、人事異動與未分配盈餘,並初估應納稅額,作為選擇抵減方式的依據。
- 1 月起|智慧投資抵減線上登錄:至經濟部線上申辦系統登錄並上傳證明文件(產創條例第 10 條之 1)。
- 2 月起|研發支出審查申請:向中央目的事業主管機關提出研發支出適用投資抵減的審查申請(產創條例第 10 條)。
- 3~4 月|文件總整理:發票、付款證明、交貨及驗收紀錄、研發計畫與工時紀錄、薪資清冊與勞保投保資料,按優惠項目分別歸檔。
- 5 月 31 日前(遇假日順延)|結算申報:於營所稅結算申報時,依規定格式填報各項租稅優惠並檢附證明文件;增僱與加薪減除的申請,也須在申報期間屆滿前完成。
- 全年|持續追蹤:分年抵減的剩餘額度、第 23 條之 3 的 3 年投資期限、第 10 條之 1 的 2 年交貨期限,建議以一張追蹤表統一管理。
除了租稅優惠,中小企業在申報時還有哪些常被忽略的合法節稅空間?可延伸閱讀〈中小企業報稅最常忽略的五個合法節稅重點:你省下的,不只是稅〉。
常見問題 FAQ
Q1:獨資或合夥的行號,也能適用這些租稅優惠嗎?
產創條例第 10 條與第 10 條之 1 的投資抵減,適用對象為公司及有限合夥事業;未分配盈餘加徵 5% 不適用於獨資、合夥組織,因此第 23 條之 3 對行號也沒有適用空間。中小企業發展條例第 36 條之 2 以符合中小企業認定標準的事業為對象,但獨資、合夥的盈餘是併入資本主或合夥人的綜合所得稅課稅,實際效益需個案評估。
Q2:投資抵減每年有上限嗎?
有。單項投資抵減每年可抵減的金額,以不超過當年度應納營所稅額的 30% 為限;同時適用多項投資抵減時,合計以不超過當年度應納營所稅額的 50% 為限。
Q3:錯過申請期間,還有機會補辦嗎?
產創條例第 10 條與第 10 條之 1 都有明確的法定申請期間,逾期原則上無法適用;增僱與加薪的減除,也須在結算申報期間屆滿前完成填報。若今年已經來不及,不必過度擔心,從現在開始建立年度追蹤機制,就能確保下一次不再錯過。
Q4:同一台設備,可以同時申請研發抵減與智慧投資抵減嗎?
同一筆支出不能重複適用不同的投資抵減。若設備同時用於研發與生產,建議事先評估哪一項優惠較有利,並以一致的方式歸類入帳。
Q5:加薪優惠是全年薪資都能加成減除嗎?
不是。175% 加成的對象是「調薪增加的金額」,而不是員工的全年薪資;因法定最低工資調整而增加的部分,也不能計入。
Q6:設備或研發計畫有領政府補助,還能申請嗎?
可以,但計算支出時應先扣除政府補助款,僅就企業實際自行負擔的部分適用優惠。
參考資料
- 財政部北區國稅局,〈產業創新條例第10條之1修正,留意四大措施〉,財政部全球資訊網
- 經濟部產業發展署,〈擴大產創條例租稅優惠 助力雙軸轉型及投資新創 AI、節能減碳投資抵減 115年元旦起受理申請〉
- 經濟部產業發展署,〈公司或有限合夥事業投資智慧機械與第五代行動通訊系統與資通安全人工智慧產品或服務及節能減碳抵減辦法〉
- 全國法規資料庫,〈產業創新條例〉
- 全國法規資料庫,〈中小企業發展條例〉
- 全國法規資料庫,〈所得稅法第 66 條之 9〉
🌿 成智會計師的話
「租稅優惠的本意,是政府與企業一起為未來投資。您添購的每一台設備、投入的每一個研發專案、為同仁調整的每一份薪資,都是對企業長期發展的承諾;而法規提供的抵減與減除,正是對這份承諾的回應。
真正的挑戰往往不在於符不符合資格,而在於時程與文件能否到位。成智聯合會計師事務所陪伴企業主從年初盤點、文件準備到申報填列,把分散在各部門的投入,整理成能被法規肯認的成果。若您今年有設備升級、研發或人才計畫,誠摯邀請您提早與我們聊聊,讓每一分投入都被好好看見。」
—— 成智聯合會計師事務所 執業會計師團隊
📥 讀者洽詢與專業諮詢表單
為了提供您最精準的協助,請填寫以下資訊,成智專業團隊將主動與您聯繫。
