近年來,不少旅行社推出「行程+美食」「住宿+餐券」等組合商品,讓旅客一次買齊旅途中的美好體驗。商品設計愈來愈靈活,憑證的開立方式也需要跟著細緻化。成智在協助旅行業客戶整理營業稅申報時,常聽到這樣的疑問:
「我們是旅行社,平常都開代收轉付收據,餐券一起開進去應該也可以吧?」
這個想法很直覺,也很常見。不過財政部臺北國稅局於 2026 年 8 月提醒:旅行社若只是代一般餐飲業者銷售餐券,並非為辦理旅遊所需,這項業務就不屬於旅行業的專屬法定業務,不得開立「旅行業代收轉付收據」,而應就收取的全額開立統一發票交付買受人。
本文以國稅局說明的案例為起點,帶您看懂兩種憑證的界線,並整理一套從商品設計到申報對帳都能落實的合規流程。
一、案例解析:一張訂單,為什麼需要兩種憑證?
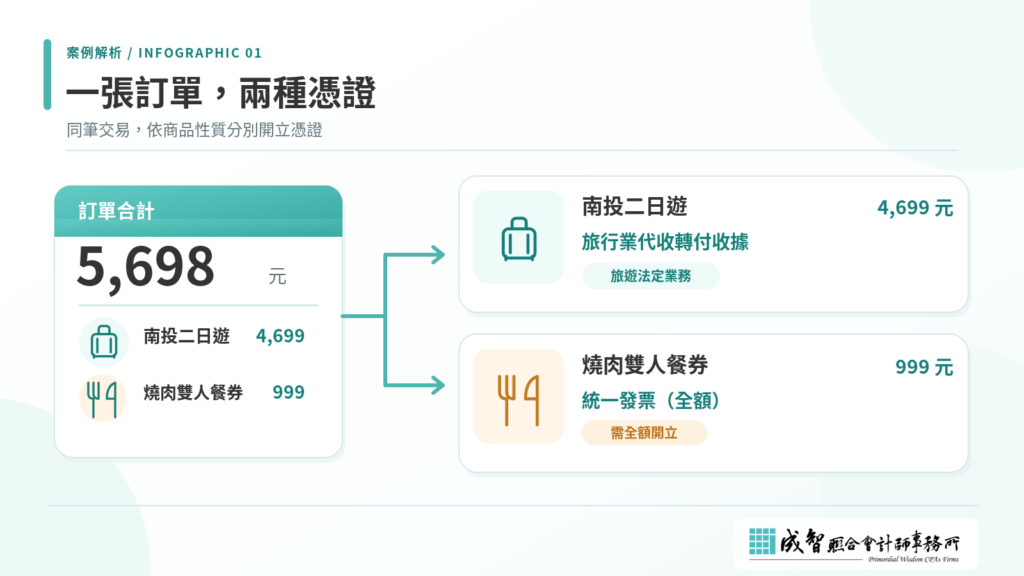
國稅局說明的案例如下:
【案例摘要】陳先生向甲旅行社購買南投二日遊行程,費用 4,699 元,並另外加購一張台北燒肉店的雙人餐券,費用 999 元。南投行程屬旅行業法定業務,甲旅行社可開立旅行業代收轉付收據;燒肉餐券則屬一般代售行為,應就 999 元全額開立統一發票。
| 項目 | 金額 | 業務性質 | 應開立憑證 |
| 南投二日遊行程 | 4,699 元 | 旅行業法定業務(安排旅遊、食宿及交通) | 旅行業代收轉付收據 |
| 台北燒肉店雙人餐券 | 999 元 | 一般代售,非為辦理旅遊所需 | 統一發票(全額 999 元) |
若將 5,698 元全部開立在代收轉付收據上,餐券的 999 元就不會計入旅行社的銷售額,形成短漏報營業稅的風險。單看一張餐券,營業稅只有 48 元(999 元 ÷ 1.05 ≈ 銷售額 951 元);但若一季售出 300 張,含稅金額 29.97 萬元,短漏的營業稅約 1.43 萬元,累積起來就不是小數字。
💡 名詞小辭典|旅行業代收轉付收據:旅行業在辦理旅遊業務時,常需代旅客支付機票、住宿、交通、門票等費用。這些款項只是「代收後轉付」給航空公司、飯店等業者,並非旅行社自己的收入,因此可開立代收轉付收據給旅客,再就「收取與支付之間的差額」(也就是旅行社實際賺取的服務收入)開立統一發票報繳營業稅。
二、法規解析:代收轉付收據的適用範圍在哪裡?
代收轉付收據之所以存在,是因為旅行業的法定業務本質上包含大量「代旅客付款」的環節。依《發展觀光條例》,旅行業的業務範圍包括:代售或代購國內外運輸事業客票、代辦出入國境及簽證手續、招攬或接待旅客並安排旅遊、食宿及交通、設計旅程與安排導遊領隊人員,以及提供旅遊相關諮詢等。
在稅務上,財政部 82 年 5 月 17 日台財稅第 821485398 號函進一步說明,旅行業者辦理下列項目,應開立旅行業代收轉付收據,並按月就收付價款的差額彙總開立統一發票、填具「代收轉付收據明細表」報繳營業稅:
- 國內外及大陸旅行團的團費(國外及大陸團費,另應於回國後 10 日內逐團結帳,就扣除代收轉付價款後的差額開立二聯式統一發票)
- 代訂國內外及大陸地區的飯店、車、船、門票
- 代辦簽證工本費
- 其他代收轉付的營業項目
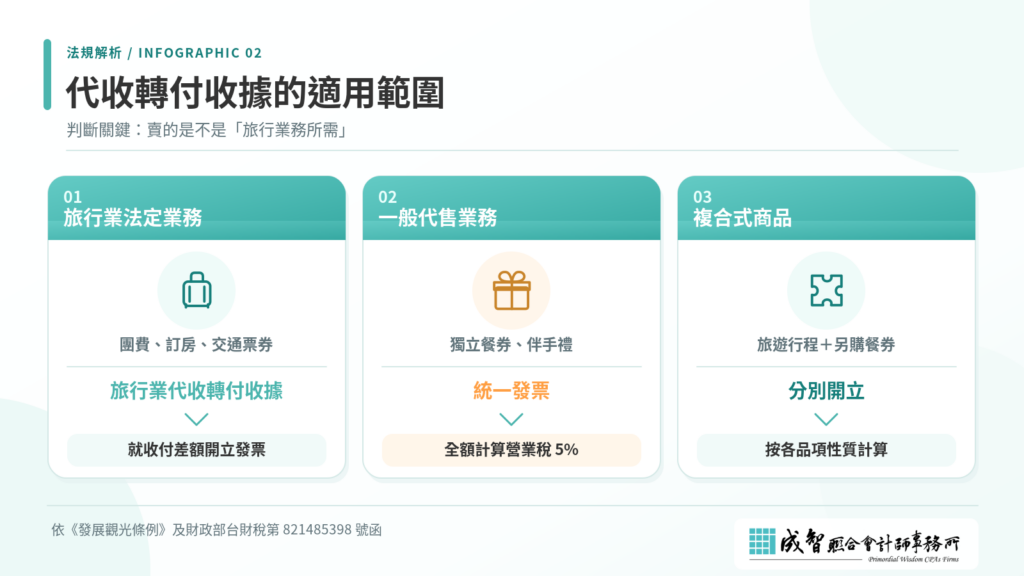
換句話說,判斷的關鍵不是「誰在賣」,而是「賣的是不是旅遊業務所需」。行程中為辦理旅遊而安排的團體用餐,屬於旅遊所需的一部分;但旅客單獨加購、與行程無關的餐廳餐券,就屬於一般代售行為,回到《加值型及非加值型營業稅法》(以下簡稱營業稅法)第 32 條的原則:營業人銷售貨物或勞務,應依規定開立統一發票交付買受人。
| 業務類型 | 舉例 | 應開立憑證 | 營業稅計算方式 |
| 旅行業法定業務 | 旅行團團費、代訂住宿、交通票券、景點門票、代辦簽證 | 旅行業代收轉付收據 | 就收付差額開立統一發票,稅率 5% |
| 一般代售業務 | 單獨販售的餐廳餐券、伴手禮、周邊商品 | 統一發票 | 就收取全額計算,稅率 5% |
| 複合式商品 | 旅遊行程+另外加購的餐券 | 分別開立:行程開代收轉付收據,餐券開統一發票 | 依各自性質分別計算 |
若開立方式不符規定,可能涉及營業稅法第 51 條短報或漏報銷售額的規定:除追繳稅款外,可按所漏稅額處 5 倍以下罰鍰;漏開統一發票的情形,同法第 52 條也有處罰規定。及早釐清界線,是保護業務最踏實的方式。
三、合規方案:讓複合式商品「好賣」也「好報」
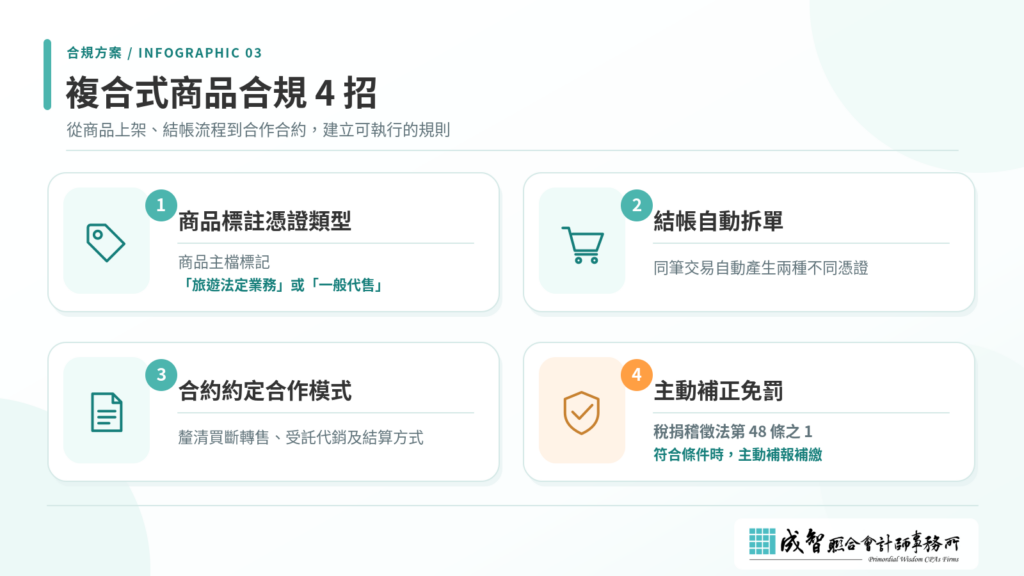
1. 商品上架前,先替每個品項標註「憑證類型」
在訂單系統或 POS 的商品主檔中,為每個品項設定欄位,標明屬於「旅遊法定業務」或「一般代售」。新商品上架時由業務與財會共同確認,第一線同仁就不必每次自行判斷。
2. 結帳時自動拆單:一張訂單、兩種憑證
讓系統依商品屬性自動拆分:行程金額產生代收轉付收據,餐券金額產生統一發票。旅客在同一筆交易中收到兩張憑證,第一線同仁也能用一句話清楚說明:「行程的部分是代收轉付收據,餐券的部分是統一發票。」若尚未申請電子發票,可參考〈想開電子發票?教你如何申請電子發票字軌〉。
3. 合作合約先約定清楚,讓進銷項有據可查
與餐廳合作時,建議在合約中明確約定是「買斷後轉售」還是「受託代銷」,以及結算週期、佣金或折扣的計算方式,和雙方各自應開立的憑證。合作模式清楚,旅行社的進項與銷項才能對得上。類似的合作店開立邏輯,可延伸閱讀〈專櫃與合作店發票開立方式全解析:稅務差異、法規比較與實務案例〉。
4. 若過去已經開錯:主動補正,就是最好的修正
不用擔心,這種情況並不少見。依《稅捐稽徵法》第 48 條之 1,在未經檢舉、未經稽徵機關或財政部指定的調查人員進行調查前,主動補報並補繳所漏稅款者,可免予處罰,僅需依各年度 1 月 1 日郵政儲金一年期定期儲金固定利率,按日加計利息。建議盡快盤點過去開立的代收轉付收據明細,與會計師討論補報方式。
四、落地指引:旅行社憑證合規 5 步驟 SOP
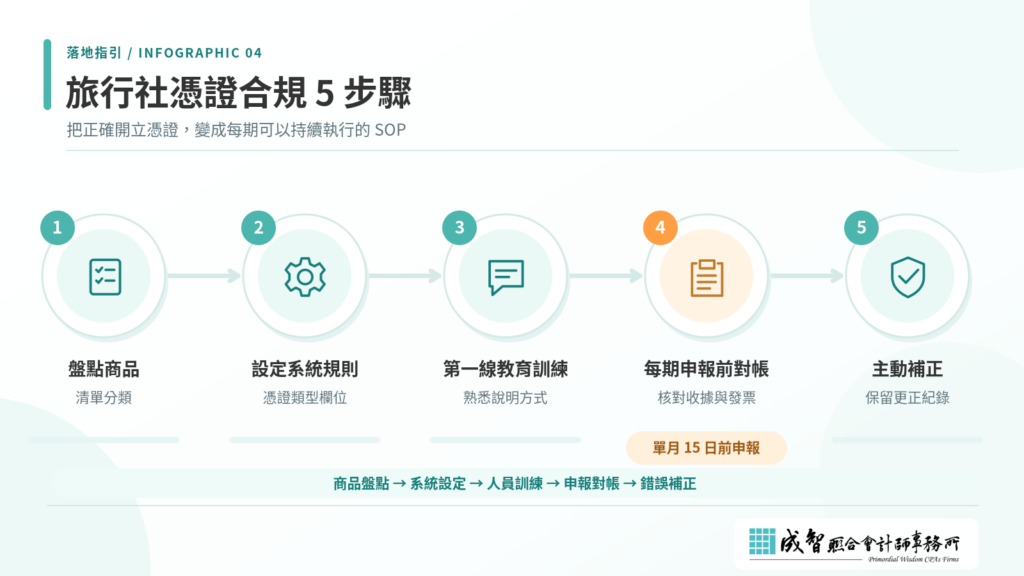
- 盤點商品清單:將現有商品分為「旅遊法定業務」「一般代售」「複合式」三類,特別留意近期新增的加購品項。
- 設定系統規則:在訂單系統建立憑證類型欄位,複合式訂單自動拆分為代收轉付收據與統一發票。
- 第一線教育訓練:讓業務與客服熟悉兩種憑證的差異,以及向旅客說明的方式。
- 每期申報前對帳:營業稅每 2 個月為一期,應於次期開始 15 日內(單月 15 日前)申報。申報前核對「代收轉付收據明細表」與統一發票開立紀錄,確認一般代售收入都已全額開立發票。
- 發現錯誤主動補正:在未經檢舉或調查前主動補報補繳,並保留更正紀錄,作為日後內控的參考。
若想先建立發票開立的基本觀念,可延伸閱讀〈發票開立懶人包:誰該開?怎麼開?一次搞懂!〉。
常見問題 FAQ
Q1:旅行社的所有收入,都可以開立代收轉付收據嗎?
不行。只有屬於旅行業法定業務、且確實是代旅客支付的款項(例如團費中的機票、住宿、交通、門票)才能適用;一般商品或餐券的代售,應依規定開立統一發票。
Q2:旅行團行程裡本來就包含的餐食,也要另外開發票嗎?
行程中為辦理旅遊所需而安排的餐食,屬於團費的一部分,隨團費依代收轉付規定處理;只有與行程分開、單獨販售的餐券,才需要就全額開立統一發票。
Q3:代售高鐵票或景點門票,也要開統一發票嗎?
代售國內外運輸事業客票、代訂車船與門票,屬於旅行業法定業務範圍,可依規定開立代收轉付收據,再就收付差額開立統一發票報繳營業稅。
Q4:企業辦員工旅遊取得代收轉付收據,可以用來報帳嗎?
旅行業代收轉付收據可以作為企業支出的原始憑證,但不能用來扣抵營業稅的進項稅額。
Q5:過去已經把餐券開在代收轉付收據上,該怎麼處理?
建議先盤點受影響的期間與金額,並在未經檢舉、未經調查前,依稅捐稽徵法第 48 條之 1 主動補報補繳營業稅,即可加計利息、免予處罰。之後再調整系統與作業流程,避免同樣情況再次發生。
參考資料
- 財政部主管法規共用系統,〈旅行業者辦理國外旅行團代收轉付範圍及支出憑證認定事宜〉(台財稅第 821485398 號函)
- 財政部臺北國稅局,〈旅行業者辦理國外旅行團收取之團費,應按扣除代收轉付價款後之差額,開立二聯式統一發票報繳營業稅〉
- 財政部臺北國稅局,〈營業人受託代收轉付款項,於收取轉付之間無差額,且取得憑證買受人載明為委託人者,免開立統一發票,並免列入銷售額〉
- 全國法規資料庫,〈加值型及非加值型營業稅法〉
- 全國法規資料庫,〈統一發票使用辦法〉
- 全國法規資料庫,〈稅捐稽徵法第 48 條之 1〉
- 全國法規資料庫,〈發展觀光條例〉
🌿 成智會計師的話
「旅行社賣的從來不只是行程,而是一段段值得期待的旅途記憶。當商品愈來愈多元,憑證的開立也需要跟著細緻起來——這不是額外的負擔,而是讓每一筆收入都說得清楚的底氣。
成智聯合會計師事務所陪伴旅行業者從商品分類、系統設定到申報對帳,把稅務規則轉化為第一線同仁也能輕鬆執行的流程。若您正在規劃新的組合商品,或想確認過去的開立方式是否妥當,誠摯邀請您與我們聊聊,讓業務放心向前,帳務穩穩跟上。」
—— 成智聯合會計師事務所 執業會計師團隊
📥 讀者洽詢與專業諮詢表單
為了提供您最精準的協助,請填寫以下資訊,成智專業團隊將主動與您聯繫。
